Розыск имущества должника — это сверка ответов из реестров с платёжными следами в банковской выписке: страховки, лизинг, налоги и штрафы указывают на активы, которые в Росреестре и ГИБДД за должником уже не числятся. Реестровые запросы обязательны, но они дают срез на сегодня. Выписка показывает то, что должник содержал, страховал и обслуживал за свои деньги — со всеми объектами, которые он потом переписал или просто не стал упоминать.
Куда уходят стандартные запросы и почему их редко хватает
Первое, что делает управляющий после утверждения, — рассылает пакет запросов. Набор давно устоялся:
- Росреестр — сведения о правах должника на объекты недвижимости, включая форму о правах лица на имевшиеся у него объекты (даёт и историю, если запросить период).
- ГИБДД — зарегистрированные автомобили и прицепы.
- Гостехнадзор — тракторы, экскаваторы, погрузчики, прочая самоходная техника, которую в ГИБДД не увидишь.
- ГИМС МЧС — маломерные суда, катера, гидроциклы.
- ФНС — открытые и закрытые счета, доли в уставных капиталах, сведения об объектах налогообложения.
- Реестр уведомлений о залоге движимого имущества Федеральной нотариальной палаты — что заложено и кому.
- ФССП — исполнительные производства, аресты, акты о невозможности взыскания с описью.
Право на такие запросы даёт статья 20.3 закона о банкротстве: управляющий вправе истребовать сведения о должнике у граждан, организаций и государственных органов, а ответ ему обязаны дать в семидневный срок и без взимания платы. Норма рабочая, но она отвечает на вопрос «что зарегистрировано за этим лицом», а не на вопрос «чем должник фактически владел».
Отсюда типовые провалы реестрового пакета. Регистрирующий орган отвечает срезом: автомобиль, проданный за полгода до процедуры, в ответе ГИБДД не появится — там будет короткое «сведения отсутствуют». Оборудование, товарные запасы, инструмент, дебиторка и наличность вообще нигде не регистрируются. Гараж в ГСК и участок в СНТ часто существуют без записи в ЕГРН. Техника, купленная в лизинг и не выкупленная до конца, числится за лизингодателем. И самый частый сюжет — квартира, машина и катер оформлены на супругу, тестя или дружественное ООО, хотя платил за них должник.
Результат знаком любому управляющему: семь ответов «не значится», а конкурсная масса пуста. Дальше искать негде — если не открыть выписку.
Какие следы имущества остаются в выписке
Владение стоит денег. Любой актив надо застраховать, обслужить, отопить, охранять, поставить на учёт и заплатить за него налог, и каждый такой расход проходит через счёт. Даже если объект уже выведен, платёжная история за прошлые годы остаётся в банке — переписать её задним числом нельзя.
Что искать построчно:
- Страховые премии ОСАГО и КАСКО. Самый информативный след: в назначении обычно есть номер полиса, а часто и VIN, госномер, марка с моделью. Страхование имущества (склад, помещение, спецтехника) даёт адрес объекта и страховую стоимость — то есть ещё и ориентир по цене.
- Транспортный налог. Уплата налога означает, что в соответствующем налоговом периоде транспорт был зарегистрирован за должником. Дальше — запрос в ФНС о сведениях об объектах налогообложения: инспекция получает их от регистрирующих органов и хранит по годам.
- Штрафы ГИБДД. Даже без марки в назначении сам факт оплаты означает: транспортное средство было. В назначении почти всегда есть УИН или номер постановления — по нему подразделение ГИБДД поднимет материал с госномером и данными собственника.
- Лизинговые платежи и выкупная стоимость. Ежемесячные суммы одному лизингодателю с номером договора, а в конце графика — отдельный платёж «выкупная стоимость». Это прямое указание, что предмет лизинга перешёл в собственность.
- Взносы за капремонт и коммунальные платежи. Взнос на капитальный ремонт платит собственник помещения; в назначении обычно есть адрес и номер лицевого счёта. Регулярные платежи управляющей компании, ТСЖ, за отопление или электроэнергию по конкретному адресу — тот же сигнал.
- Земельный налог и налог на имущество. Показывают участок или недвижимость, даже если объект давно переоформлен.
- Госпошлины за регистрационные действия. Пошлина за регистрацию права, за регистрационные действия с транспортом, нотариальный тариф — это метка даты сделки. Пошлина есть, а поступления денег от покупателя в выписке нет — вопрос о возмездности возникает сам собой.
- Взносы в СНТ, ГСК, гаражный кооператив, яхт-клуб. Членские и целевые взносы выдают участок, гараж, машино-место или стоянку катера. Правление кооператива по запросу даёт номер участка, площадь и историю членства.
- Аренда банковской ячейки. Ячейка обычно означает расчёт наличными по крупной сделке. Банк подтвердит период аренды и лиц, имевших доступ, а сама дата аренды подскажет, какую сделку смотреть.
- Оплата хранения и стоянки. Ответственное хранение, склад, паркинг, стоянка спецтехники — это адрес, по которому имущество физически находится прямо сейчас. Хранитель хранит акты приёма-передачи с перечнем.
- Ремонт, ТО и запчасти конкретной марки. Счёт сервиса с указанием модели работает так же, как страховка.
- Оценка, межевание, кадастровые работы, услуги БТИ. Платят за конкретный объект — исполнитель назовёт адрес и кадастровый номер.
Отмечайте, что уже отработали по своему делу.
Проблема этого списка в его же природе: нужные строки лежат по одной на сотни операций. В деле на 15 тысяч платежей десяток страховых премий и три взноса за капремонт глазами не выцепить, особенно когда назначения приходят сокращёнными и в разной раскладке. Как выстроить сам разбор выписки от сбора файлов до сходимости оборотов — разбирали в статье про анализ банковской выписки должника.
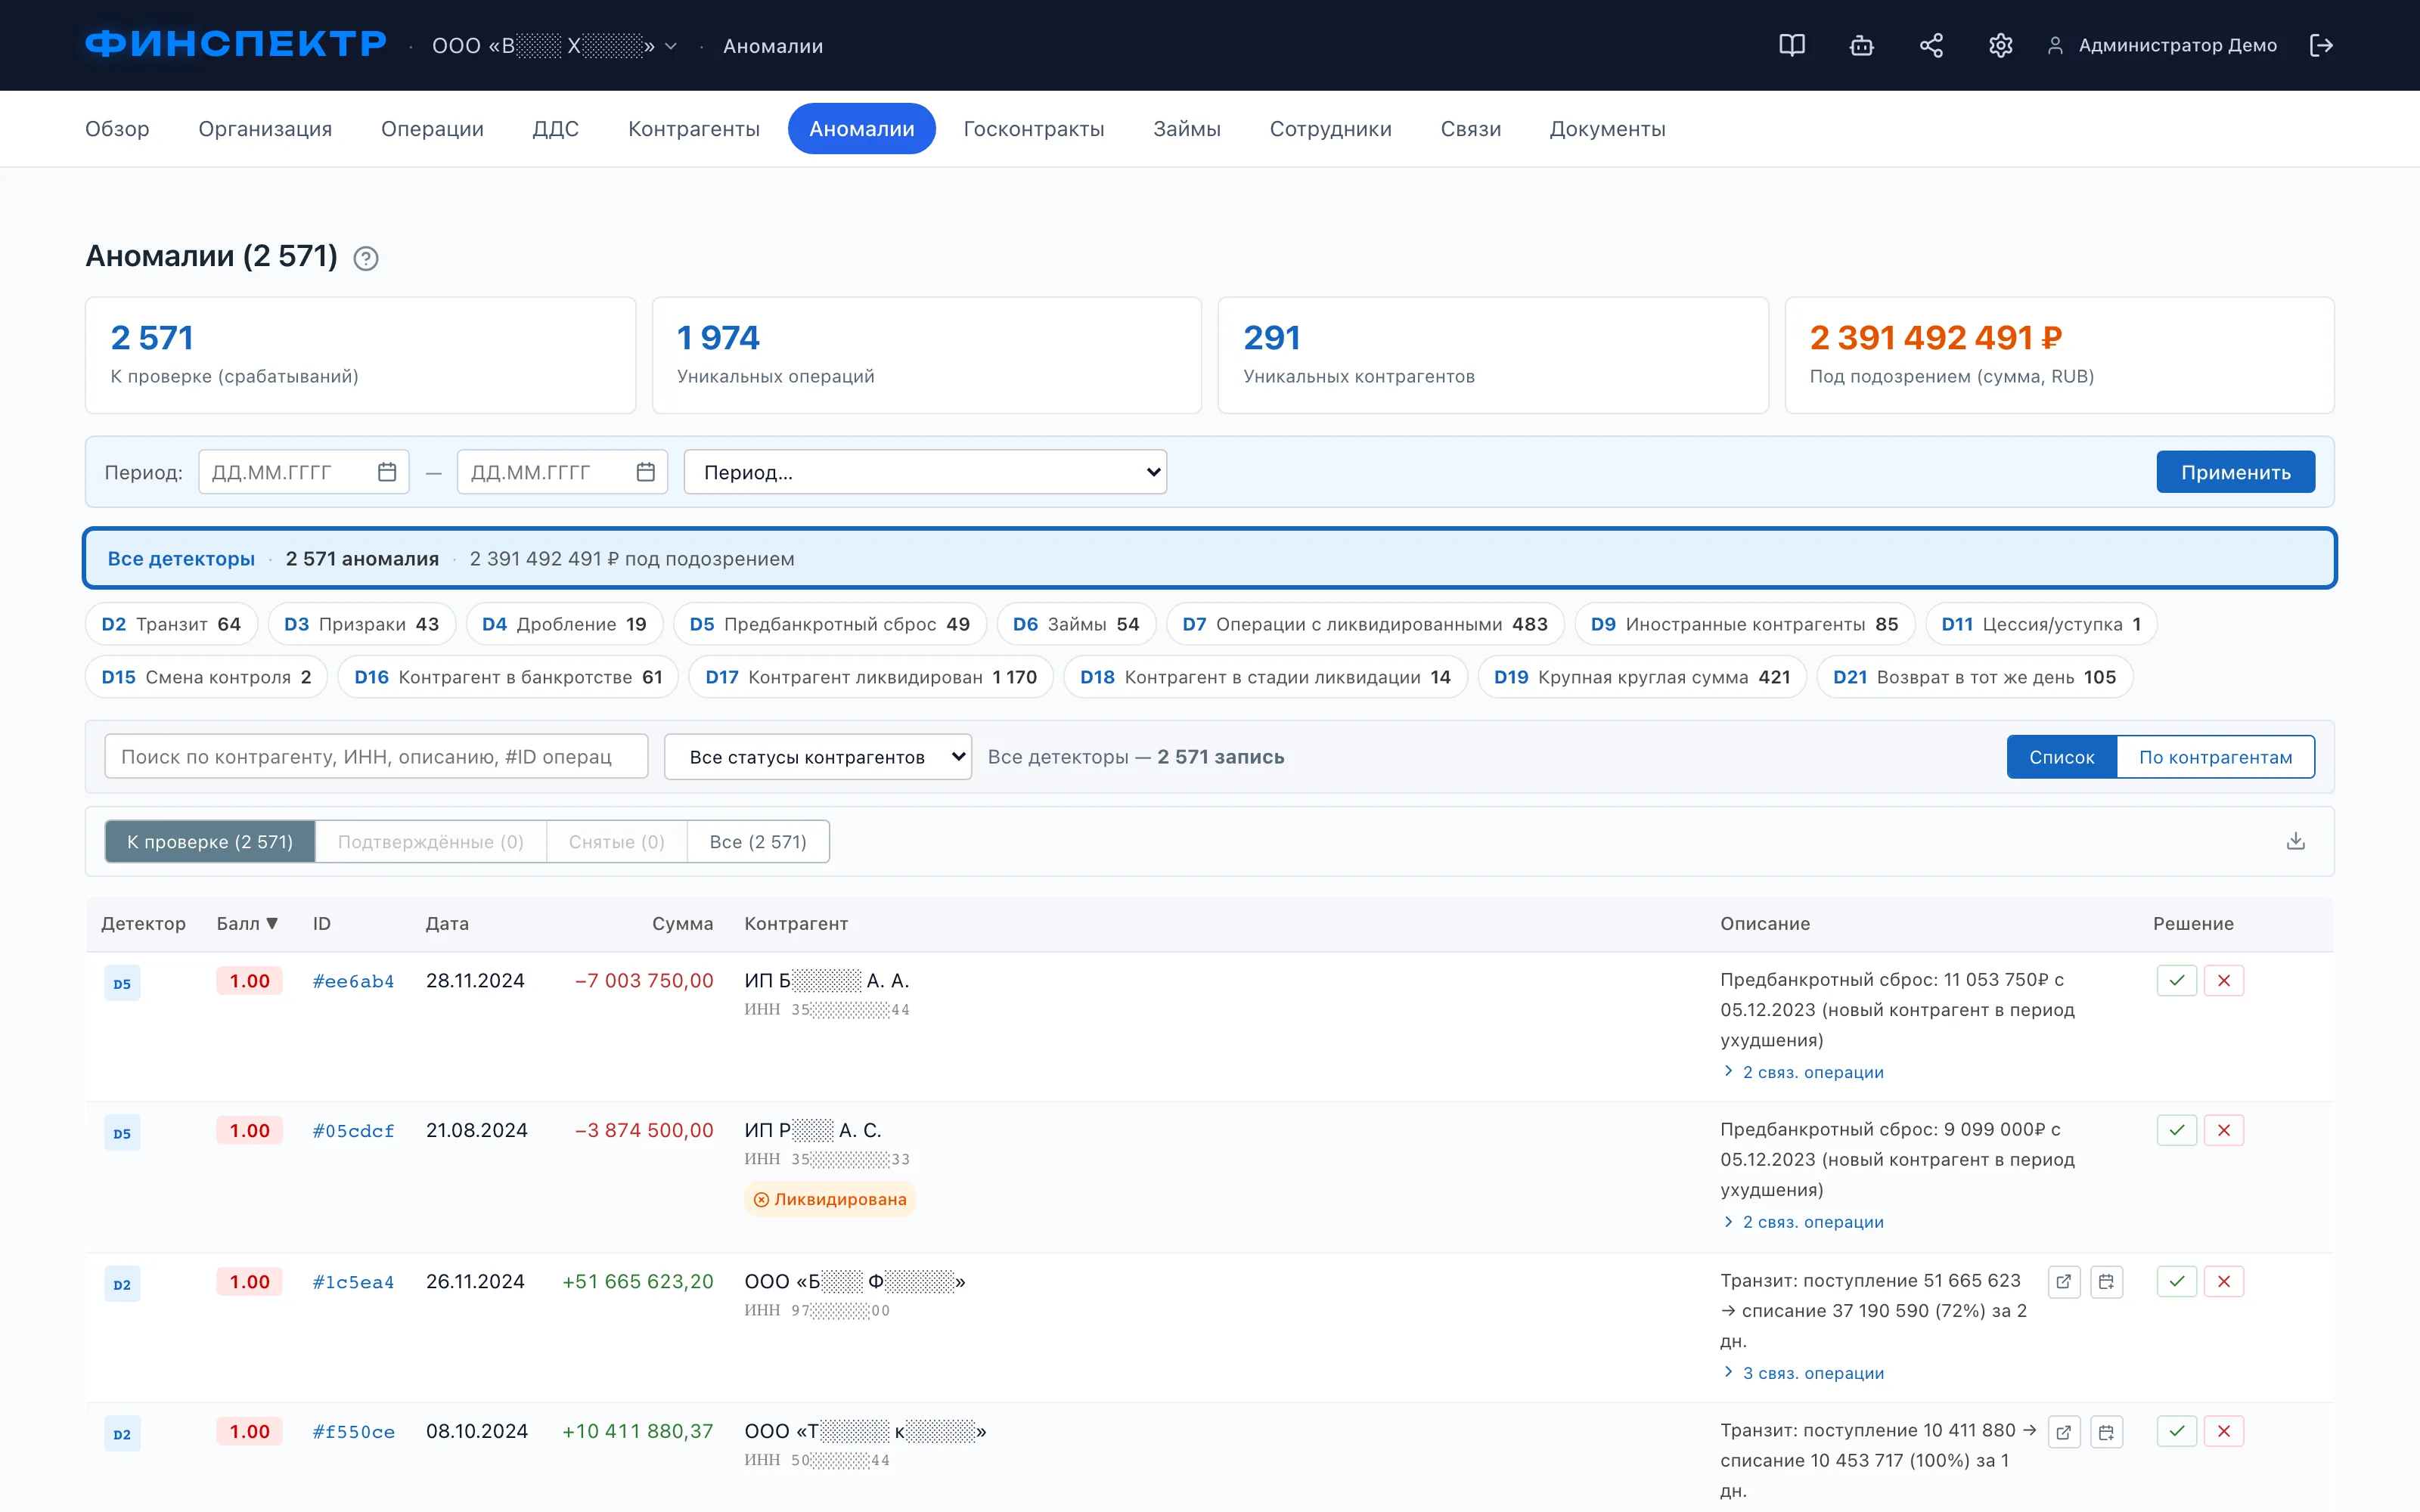
Следы имущества теряются не в реестрах, а в объёме выписки.
Финспектр принимает сканы, PDF, Excel и выгрузки 1С, сводит операции по всем счетам в один реестр со сходимостью до рубля и подсвечивает платежи с признаками имущества.
Проверить своё делоКак из платежа сделать запрос: три рабочие цепочки
Строка в выписке сама по себе ничего в массу не вернёт. Она даёт другое — известного контрагента, у которого лежат документы на объект. Схема всегда одна: платёж → контрагент → адресный запрос → документ → объект → реестр → включение в массу или оспаривание сделки.
Цепочка первая: страховая премия
В выписке за позапрошлый год — четыре платежа страховщику по 40–60 тысяч рублей с формулировкой вида «страховая премия по полису КАСКО № …». Запрос страховой компании: перечень всех договоров, где должник выступал страхователем или выгодоприобретателем, с копиями полисов. В ответе появляются VIN, госномер, марка, страховая стоимость и, отдельно ценное, — кто указан собственником. Дальше запрос в ГИБДД идёт по VIN: карточка учёта покажет всю цепочку регистрационных действий, включая дату и данные покупателя. Если снятие с учёта попало в период оспаривания — это готовая сделка для заявления.
Цепочка вторая: лизинг
Ежемесячные платежи лизинговой компании с одинаковой суммой и номером договора, а через 36 месяцев — разовый платёж «выкупная стоимость по договору лизинга». Запрос лизингодателю: договор, график, спецификация предмета лизинга, акт приёма-передачи, документы о выкупе и о том, на чьё имя оформлен предмет после закрытия договора. Здесь часто и вскрывается схема: платил должник, а выкуп оформили на аффилированное лицо — за символическую сумму. Такая конструкция разбирается по правилам об оспаривании сделок, а параллельно даёт материал по контролирующим лицам.
Цепочка третья: адрес из коммунальных платежей
Взносы за капремонт и платежи управляющей компании привязаны к конкретному помещению. Запрос региональному оператору капремонта или УК: адрес, площадь, номер лицевого счёта, период, за который платил должник, и кто числится собственником по их данным. С адресом на руках делается запрос в Росреестр о переходе прав на объект — и видно, когда и кому недвижимость ушла. Отдельный сюжет: должник платил за капремонт помещения, которое за ним никогда не было зарегистрировано. Тогда встаёт другой вопрос: почему деньги должника содержали чужое имущество.
Когда адресат запроса тянет с ответом или отказывает, работает ходатайство об истребовании доказательств в рамках дела о банкротстве. Суды такие ходатайства по розыску имущества удовлетворяют охотно, если в ходатайстве указано, какой конкретно документ и у кого истребуется, — поэтому реквизиты платежа из выписки нужны и здесь.
Имущество, оформленное на других
Самая частая конструкция сокрытия обходится без сложных схем: актив просто регистрируют на родственника. В реестрах должник чист, но деньги на покупку и содержание шли с его счёта, и выписка это фиксирует.
Три группы платежей, которые стоит выбирать отдельным фильтром.
Оплаты за третьих лиц. Назначение вида «оплата за Иванова И. И. по договору купли-продажи квартиры от …» или «оплата за ООО „Р.“ по счёту …». Деньги должника закрывают чужое обязательство и, как правило, формируют чужой актив. По такому платежу запрашивается продавец или застройщик: договор, кто покупатель, как рассчитывались.
Переводы близким перед сделкой. Здесь работает сопоставление по датам и суммам: за неделю до регистрации права супруга получила от должника сумму, близкую к цене объекта. Одна такая пара «перевод — сделка» ещё объяснима; серия из трёх-четырёх складывается в картину. Заинтересованность лиц определяется по статье 19 закона о банкротстве, и родство здесь снимает с управляющего значительную часть доказательственной нагрузки.
Содержание чужого объекта за счёт должника. Должник годами платит страховку, охрану, коммуналку и налог за дом, который оформлен на тёщу. Экономического смысла в этом нет, зато есть смысл юридический: суд оценивает фактическое владение, и регулярное содержание объекта — весомый аргумент в споре о мнимости сделки или о включении имущества в массу.
Одиночный платёж за третье лицо ничего не доказывает — у него может быть законное основание вроде возврата займа или расчётов по договору поручения. Доказательство складывается из связки: деньги должника, дата покупки, заинтересованность получателя, отсутствие у него собственного источника средств и продолжающееся содержание объекта должником. Такие связки удобно собирать в разрезе получателя, когда все его платежи стоят рядом; механика описана в материале про транзитные операции, там же про случаи, когда деньги проходят через промежуточное звено.
Что делать, если имущество уже продано
Обнаруженный актив нередко оказывается проданным ещё до процедуры. Порядок действий зависит от того, куда попала дата выбытия.
Если сделка укладывается в периоды оспаривания — годовой по неравноценности или трёхлетний по вреду кредиторам, отсчитанные от даты принятия заявления судом, — работаем через главу III.1 закона о банкротстве. Выписка тут даёт главное доказательство встречного предоставления или его отсутствия: если по договору купли-продажи автомобиль ушёл за 1,8 млн рублей, а на счёт должника от покупателя не поступило ничего, безвозмездность подтверждается самой банковской историей. Подробно основания, сроки и структура заявления разобраны в статье про оспаривание сделок должника.
Сложнее с цепочками перепродаж. Типичный рисунок: должник продаёт объект дружественному лицу, тот через два месяца — второму, второй через месяц — третьему, «независимому». Расчёт на то, что конечный приобретатель окажется добросовестным. Признаки, которые ломают эту конструкцию, видны как раз по выписке и датам: короткие интервалы между сделками, отсутствие оплаты на любом звене, цена ниже кадастровой или рыночной в разы, покупатели без выручки и работников. Суды в таких случаях рассматривают цепочку как единую сделку по выводу актива, и требование заявляется к конечному владельцу. Общие подходы даны в постановлении Пленума ВАС РФ № 63; конкретные пункты подбираются под фабулу.
Когда сроки оспаривания вышли или приобретатель действительно добросовестный, актив вернуть уже не выйдет. Остаётся денежное направление: взыскание убытков с контролирующих лиц или заявление о субсидиарной ответственности, где найденные сделки становятся эпизодами вывода активов. Выписка и здесь остаётся первичным доказательством — она показывает, что должник имущество имел и куда оно ушло.
Как фиксировать находки, чтобы они дошли до массы
Чаще всего розыск буксует на стадии учёта находок. Управляющий находит строку, откладывает «на потом», через месяц не помнит, по какому счёту она была, и запрос не уходит вовсе. Лечится это одним рабочим реестром находок, где на каждую гипотезу заведена строка со всеми стадиями:
| Поле | Что пишем |
|---|---|
| Основание | дата, сумма, контрагент, назначение платежа дословно, номер расчётного документа |
| Гипотеза | какой объект предполагаем: ТС, недвижимость, предмет лизинга, доля |
| Адресат запроса | страховщик, лизингодатель, УК, кооператив, регистрирующий орган |
| Дата и номер запроса | когда ушёл, каким способом, срок ответа |
| Ответ | что пришло, реквизиты объекта из ответа |
| Результат | включено в массу / подано заявление об оспаривании / версия закрыта |
Три правила, которые экономят месяцы. Первое: назначение платежа копируется дословно, без «причёсывания», — именно эту строку вы будете цитировать в ходатайстве и в заявлении. Второе: запросы уходят пакетом и рано. Формальный срок ответа — семь дней, реальный — от трёх недель до нескольких месяцев, и пакет, отправленный на старте процедуры, к отчёту уже отработан. Третье: закрытые версии не удаляются. Отрицательный ответ страховщика — это доказательство добросовестности управляющего, если кредиторы позже спросят, почему актив не найден.
Для суда каждая находка должна быть переведена в полную формулу платежа: номер и дата расчётного документа, сумма, счёт плательщика и банк с БИК, счёт получателя, назначение. Наблюдение «должник платил за КАСКО» в определение не превратится, а конкретное платёжное поручение с реквизитами — вполне.
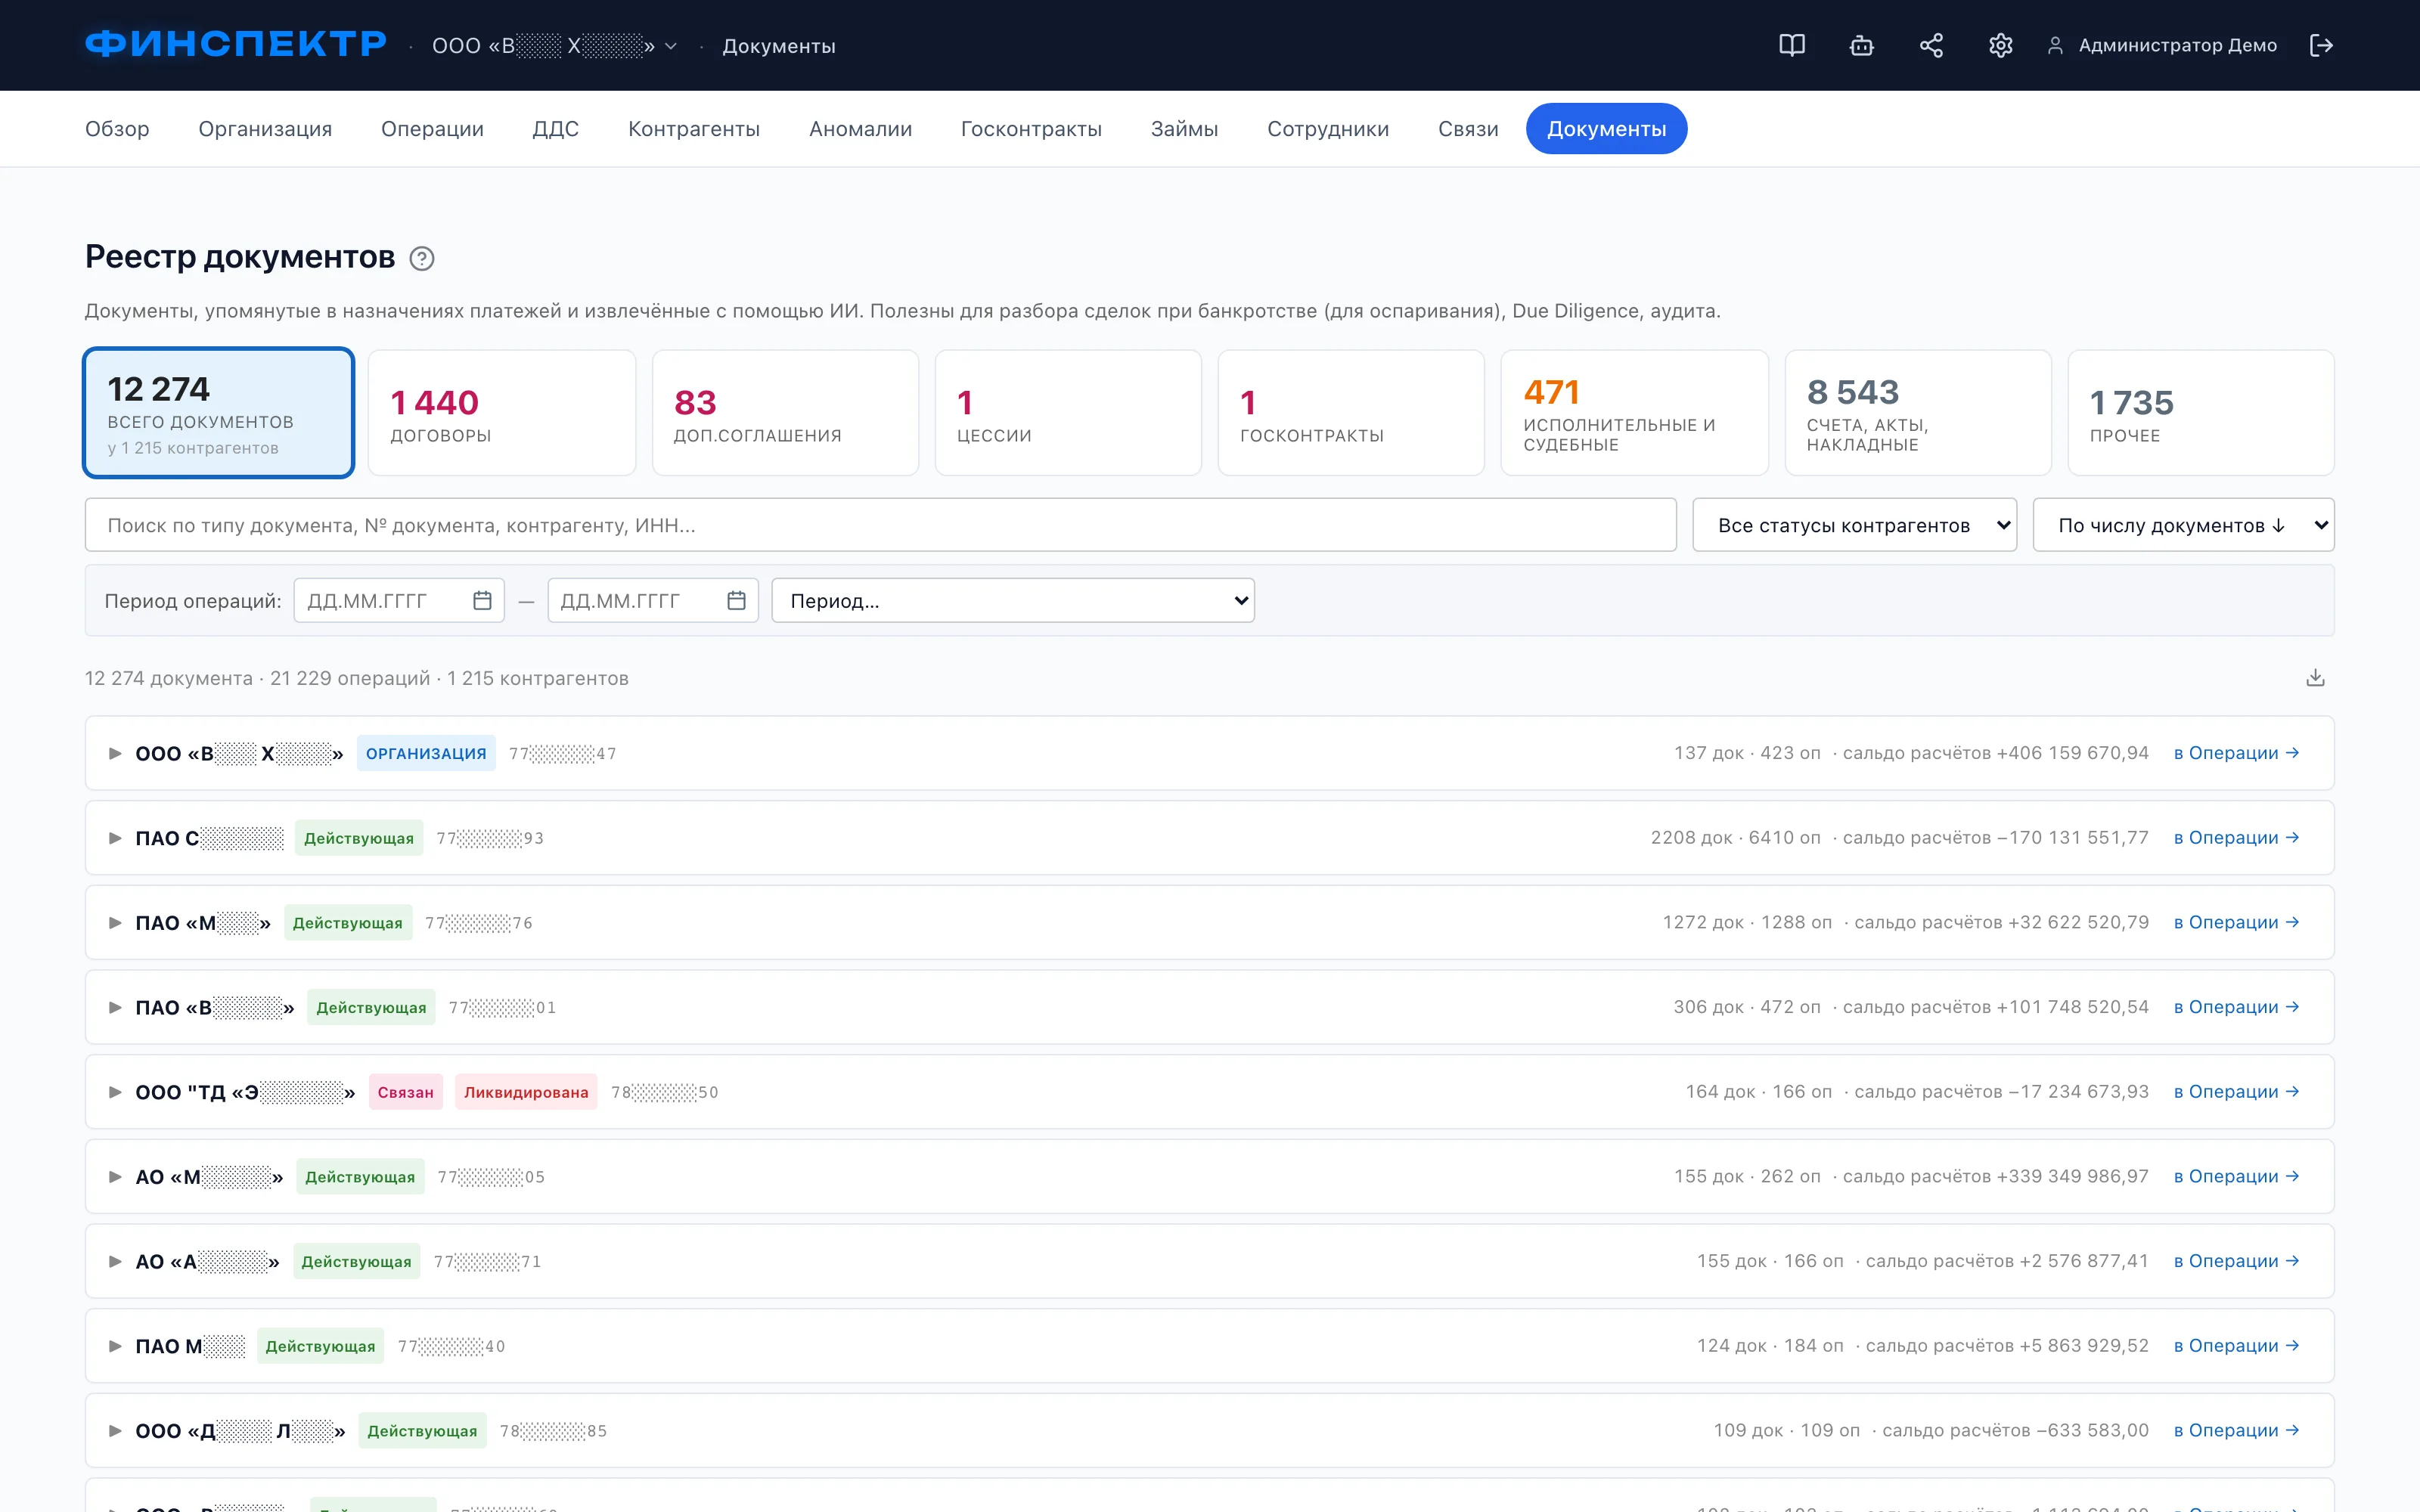
От строки выписки до готового запроса — без ручной выборки
Финспектр сводит операции всех банков в единый реестр, собирает договоры из назначений платежей в раздел «Документы» и выгружает находки в xlsx с колонкой «Реквизиты для цитирования». Триаж по каждой находке — с журналом решений.
Разобрать выписки должникаКогда суд помогает истребовать сведения
Границы розыска упираются в один вопрос: можно ли получить сведения о людях, которые сами должниками не являются, — прежде всего о супруге и бывшем супруге. Верховный Суд ответил на него в обзоре за 2022 год, и ответ для управляющего скорее благоприятный.
В удовлетворении заявления финансового управляющего об истребовании информации в отношении банковских счетов и имущества бывшей супруги должника, обусловленного обоснованными сомнениями относительно добросовестности поведения бывших супругов, не может быть отказано, поскольку такое истребование отвечает целям процедуры банкротства гражданина-должника.
Обзор судебной практики разрешения споров о несостоятельности (банкротстве) за 2022 г., утв. Президиумом ВС РФ 26.04.2023, п. 8
Важны обстоятельства, на которых коллегия построила вывод. Управляющий уже направлял запросы в налоговую и Росреестр и ответов не получил; в деле были определения о признании недействительными сделок, которыми должник переводил супруге деньги и переоформлял на неё ликвидное имущество. То есть основанием для содействия суда стали не подозрения вообще, а подтверждённые эпизоды.
Отдельно коллегия отклонила типовой довод нижестоящих судов «запросите у неё сами»: бывшая супруга в заседании возражала против раскрытия сведений, поэтому ссылка на возможность прямого запроса неправомерна. И ещё один аргумент, полезный в ходатайстве: за разглашение полученных сведений управляющий несёт ответственность, а сами супруги не смогли объяснить, какие их права нарушает истребование.
Обратная сторона — тем же обзором по участию управляющего суд напоминает, что запросы должны быть реальными, а не формальными: конкурсный управляющий должен принять реальные меры к розыску и истребованию документов должника, и бездействие здесь обжалуется.
Частые вопросы
Ответ ГИБДД по фамилии — срез на дату ответа. Запрашивайте страховщика по номеру полиса из назначения платежа: он назовёт VIN, госномер и собственника. С VIN на руках делается повторный запрос в ГИБДД — уже по конкретному автомобилю, с историей регистрационных действий. Если снятие с учёта попало в период оспаривания, сделка идёт в заявление.
Минимум — три года до принятия заявления судом, это самое длинное окно оспаривания. Для розыска полезно брать глубже: автомобиль, купленный семь лет назад, может быть жив и сейчас, а страховая премия за него сохранилась только в ранних периодах. Глубина ограничена практикой банков — стандартно они хранят и выдают выписки за пять лет.
Факт наличия транспортного средства в дату нарушения. В назначении почти всегда есть УИН или номер постановления — по нему подразделение ГИБДД поднимает материал, где указан государственный регистрационный знак и лицо, привлечённое к ответственности. Отдельно полезны штрафы за перегруз: они выдают грузовую технику, которую в Гостехнадзоре и не ищут.
Даёт направление. Запрос в УК или региональному оператору капремонта покажет, кто собственник по их данным, а выписка из ЕГРН по адресу — историю переходов права. Дальше два сценария: объект был должника и выведен (тогда оспаривание) либо оформлен на заинтересованное лицо изначально, а содержался за счёт должника (тогда доводы о мнимости и фактическом владении).
Закон требует принимать меры к поиску и выявлению имущества должника, не перечисляя конкретные источники. На практике кредиторы и суды исходят из того, что анализ движения по счетам — базовый инструмент розыска. Ситуация, когда актив всплывает у кредитора из выписки, которая была у управляющего, заканчивается жалобой на бездействие.
Заявляйте ходатайство об истребовании доказательств в рамках дела о банкротстве, указав конкретный документ и конкретного держателя. Реквизиты платежа из выписки — дата, сумма, номер договора из назначения — как раз тот уровень конкретики, при котором суд ходатайство удовлетворяет. По коммерческим организациям параллельно работает и запрос через ФССП в рамках исполнительных производств.
Заключение
Реестровые запросы отвечают на вопрос о текущей регистрации, выписка — о фактическом владении за несколько лет. Порядок работы получается такой: разослать стандартный пакет, параллельно поднять все счета за максимально доступный период, выбрать платежи с признаками объектов (страховки, налоги, штрафы, лизинг, коммуналка по адресам, взносы в кооперативы, хранение), по каждому определить держателя документов и отправить адресный запрос, а ответы завести в реестр находок с реквизитами для цитирования. Часть объектов вернётся в массу напрямую, часть — через оспаривание сделок. Механическую часть — сведение выписок и отбор строк с признаками имущества — сегодня незачем делать руками.