Анализ банковской выписки должника — это последовательная проверка всех операций по счетам за период подозрительности, чтобы найти сделки для оспаривания, скрытое имущество и признаки вывода активов. На практике это тысячи строк из нескольких банков в разных форматах, и главный риск — не успеть всё это посмотреть. Разберём, как выстроить работу: от запроса выписок до находок, которые лягут в заявление.
Зачем управляющему выписки, если есть отчётность
Бухгалтерская отчётность показывает итоги, выписка — движение. Договор займа может отсутствовать в документах должника, но платёж «выдача займа по договору 14/З» из выписки не сотрёшь. Актив может не значиться на балансе, а страховка ОСАГО или штраф ГИБДД в назначении платежа выдаёт автомобиль с головой.
Есть и процессуальная причина. По закону о банкротстве оспаривается сделка, а доказательством её исполнения служат конкретные платежи: дата, сумма, счёт, назначение. Суд работает с реквизитами — и все они лежат в выписке.
Шаг 1. Соберите выписки и проверьте полноту
Запросите выписки по всем известным счетам: у банков напрямую, через запрос в ФНС о счетах должника, из материалов дела. Дальше — проверка, без которой любой расчёт по реестру оспорим: полнота покрытия.
- Нет ли разрывов между выписками по одному счёту: файл за 2021 год и файл за 2023-й — а где 2022-й?
- Не «обрезано» ли начало и конец периода: банк выгружает с даты открытия счёта или с той даты, которую попросили?
- Нет ли дублей: два файла с пересекающимся периодом задвоят обороты и исказят любой расчёт.
Отдельная ловушка — счета, о которых вы не знаете. Их следы остаются в самих выписках: банк списывает «комиссию за ведение счёта 40702840…» — значит, у должника есть валютный счёт, выписку по которому стоит дозапросить. Платёж, где вторая сторона — сам должник, раскрывает его счёт в другом банке.
Финальная проверка этого шага — сверка входящих и исходящих остатков: конец одной выписки должен совпасть с началом следующей по тому же счёту. Не совпал — между файлами дыра, даже если даты выглядят стык в стык.
Шаг 2. Сведите всё в единый реестр
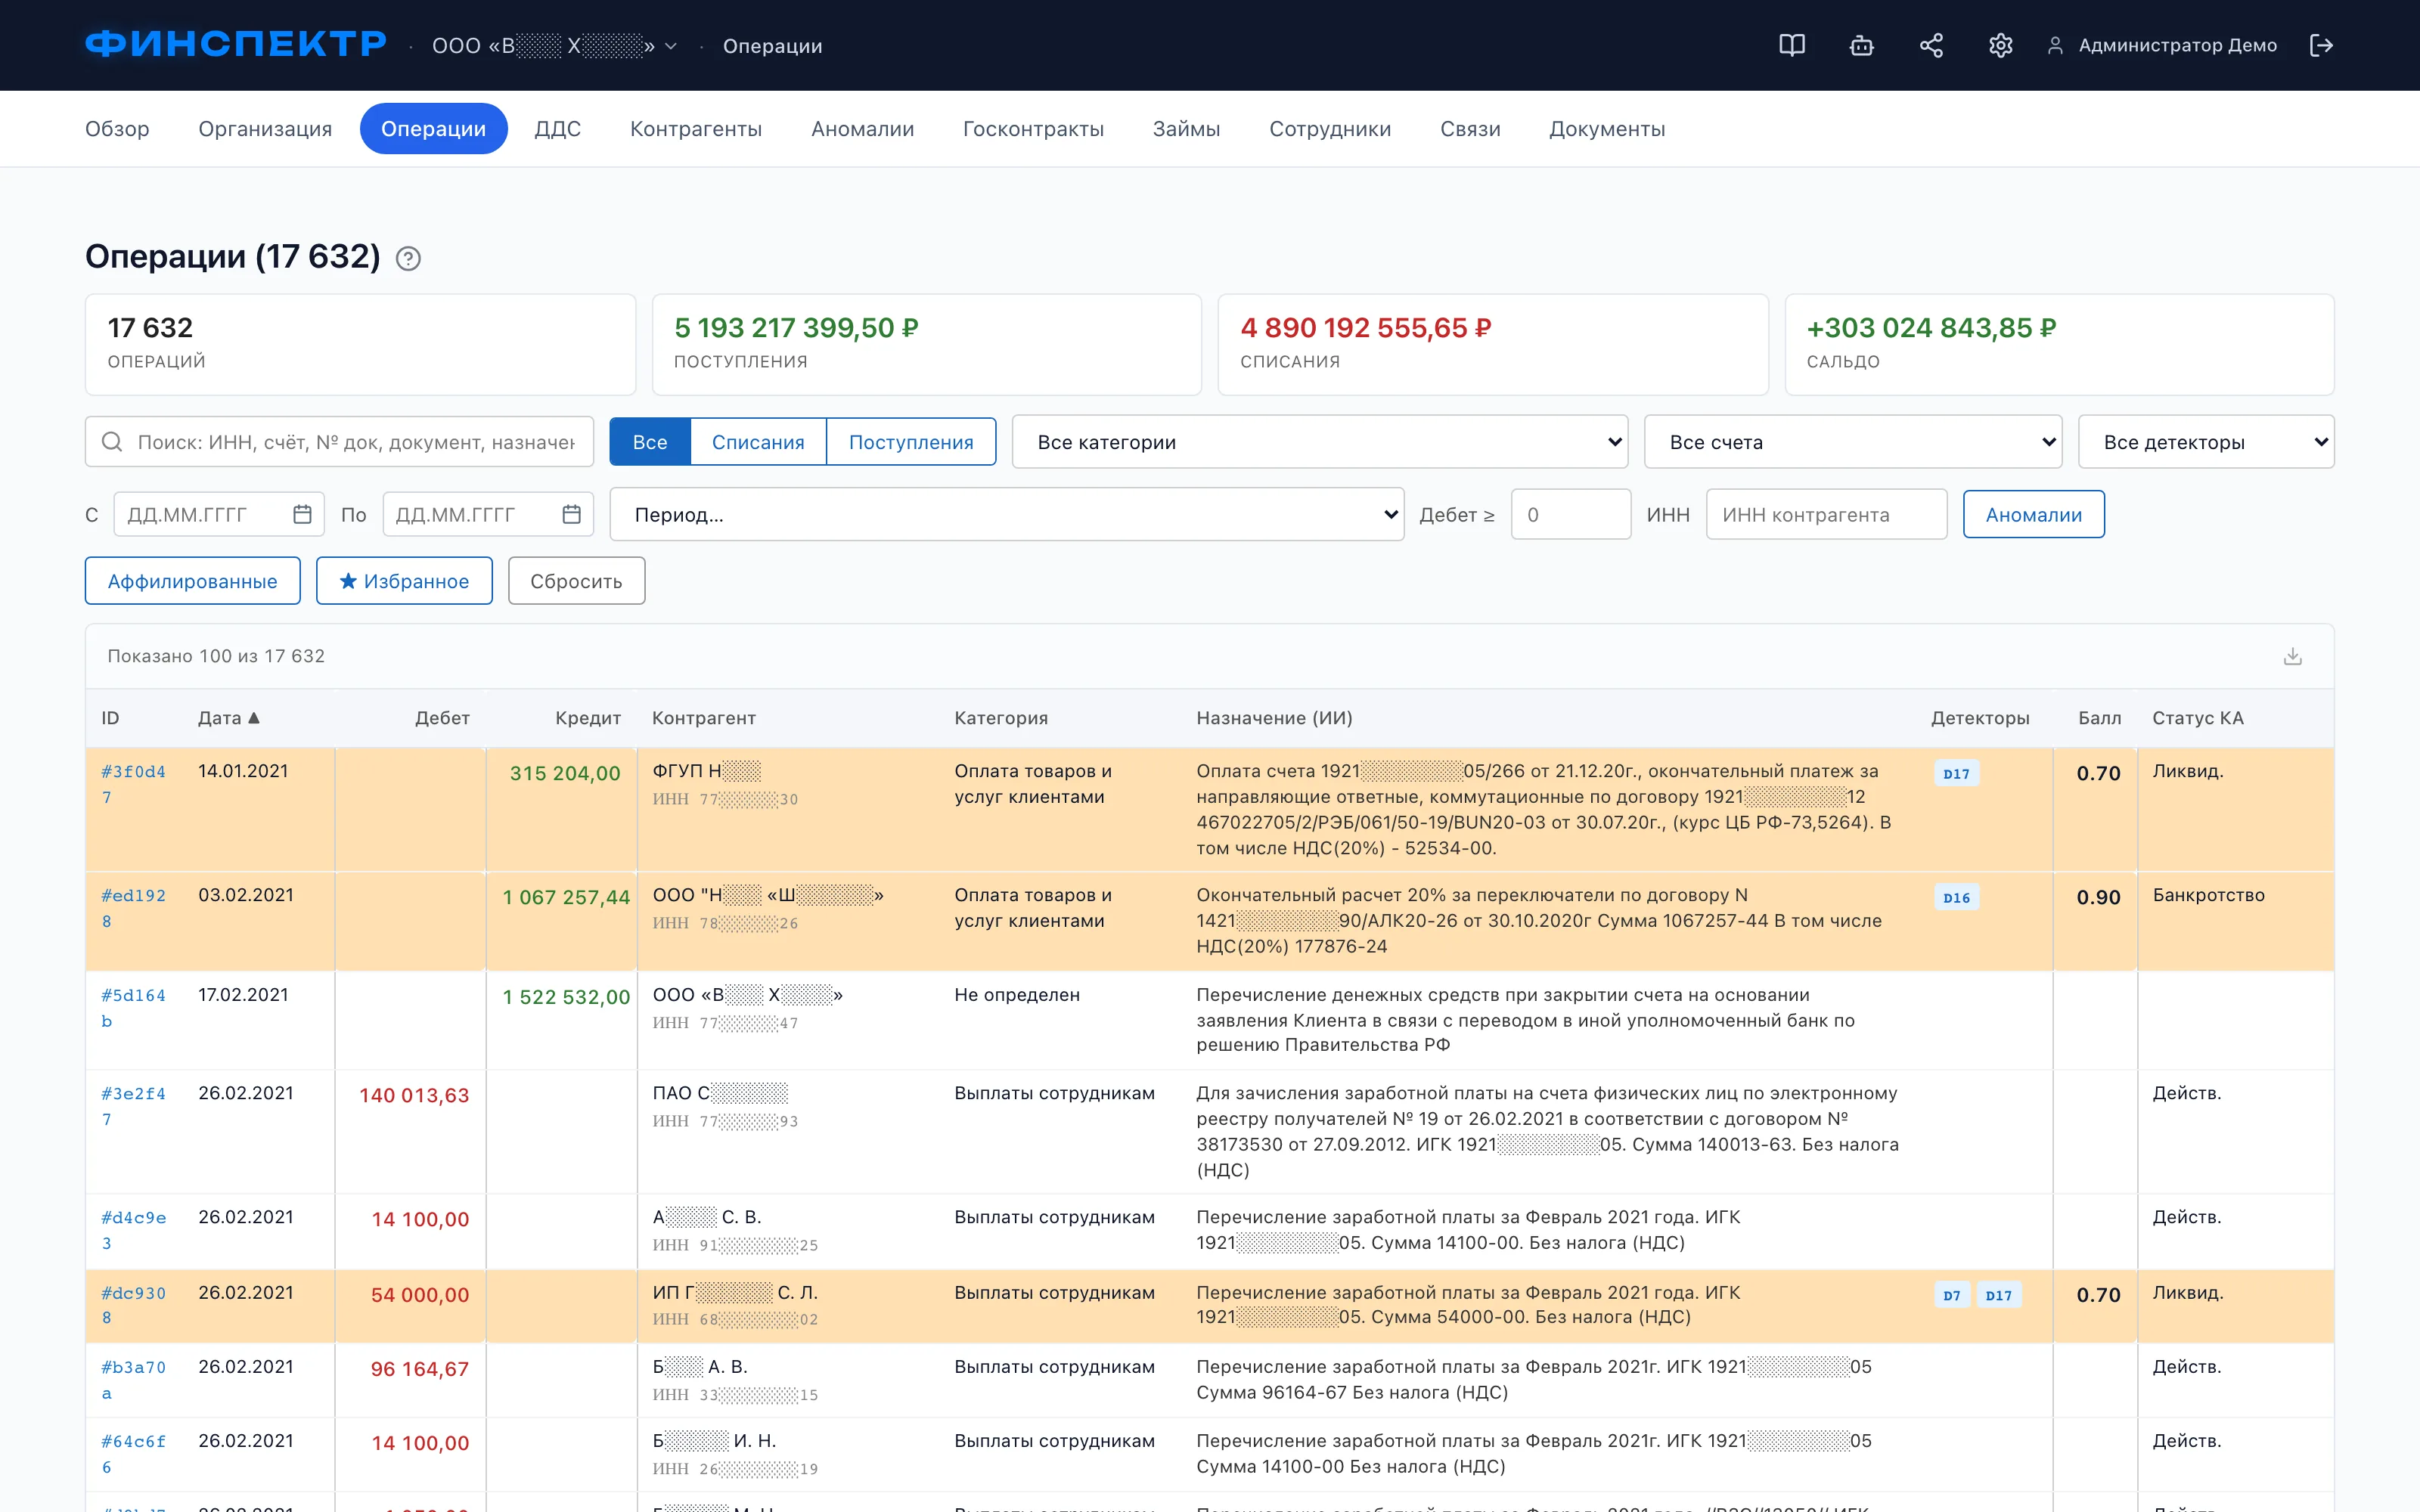
Пока операции лежат в пяти файлах трёх форматов, анализировать нечего. Сначала — один реестр: все счета, все банки, единые колонки, хронология. При сведении держите два правила.
Сведение вручную занимает дни, на больших делах — недели.
Финспектр принимает сканы, PDF, Excel и 1С как есть и собирает единый реестр, который сходится с банковскими итогами копейка в копейку. Проект на 10 000 операций — 5–10 минут.
Разобрать дело- Правило сходимости. Итоги реестра обязаны сойтись с итогами каждой выписки — вплоть до рубля. Расхождение в копейках на объёме в тысячи строк означает потерянные или задвоенные операции, и любой вывод из такого реестра оспорим.
- Правило исходника. Выписка — источник правды. Ничего не «причёсывать», не объединять и не исправлять в данных: сокращённое назначение платежа можно расшифровать в отдельной колонке, но исходная строка остаётся как есть — её вы будете цитировать в суде.
Сколько дней и денег уходит на сведение реестра своими силами, с помощником или через чат-нейросеть, мы посчитали в сравнениях «Вручную или сервисом» и «Финспектр или нейросеть».
Шаг 3. Что искать: 8 признаков подозрительных операций
Ниже — признаки, по которым операцию берут на проверку первой. Отмечайте, что уже проверили по своему делу.
Каждый признак — точка для проверки: транзитная цепочка может оказаться обычными расчётами с поставщиком, а круглая сумма — арендой по договору. Решение всегда за управляющим; задача анализа — сузить тысячи операций до десятков, которые стоит смотреть руками. Как устроены транзитные цепочки и почему их не видно глазом — разобрали отдельно в статье про транзитные операции.
Шаг 4. Наложите периоды оспаривания
Один и тот же платёж читается по-разному в зависимости от того, когда он совершён относительно даты принятия заявления о банкротстве:
| Период до заявления | Основание | Что ловится |
|---|---|---|
| 1 месяц | п. 2 ст. 61.3 | сделки с предпочтением отдельным кредиторам |
| 6 месяцев | п. 3 ст. 61.3 | предпочтение, если кредитор знал о неплатёжеспособности |
| 1 год | п. 1 ст. 61.2 | неравноценные сделки |
| 3 года | п. 2 ст. 61.2 | сделки во вред кредиторам |
Считайте окна от даты принятия заявления судом — не от даты подачи и не от даты введения процедуры. Пример: заявление принято 24 ноября 2025 года. Тогда окно предпочтения — с 24 октября 2025-го, шестимесячное — с 24 мая, годовое — с 24 ноября 2024-го, трёхлетнее — с 24 ноября 2022 года. Платёж от 20 ноября 2022-го уже вне досягаемости, и спорить о нём бессмысленно.
Рассчитайте все четыре периода заранее и фильтруйте реестр по каждому окну отдельно. Платёж дружественному кредитору за три недели до заявления и тот же платёж за два года — это два разных правовых сюжета. Подробнее о механике — в статье про оспаривание сделок должника.
Шаг 5. Второй заход: признаки на сверке с внешними данными
Чек-лист закрывает первый проход: там признак виден из самой строки — сумма, дата, назначение платежа. Дальше начинается работа, для которой одной выписки мало. Платёж приходится сопоставлять с внешними данными: записью о получателе в ЕГРЮЛ, его бухгалтерской отчётностью, датами полномочий руководителя, кодом валютной операции, который проставил банк. Такие признаки видны, когда рядом со строкой лежит карточка контрагента.
Группы названы по тому, что произошло со счётом. Отнесение платежа к норме — правовая оценка, и делает её управляющий.
Расчёты, по которым нужно проверить основание
Признаки этой группы опираются на сведения о получателе, которых в выписке нет: вид деятельности, адрес, выручка, страна регистрации. Выписка даёт реквизиты и назначение, остальное приходит из ЕГРЮЛ и отчётности.
- Нетипичные расходы. Вид деятельности получателя смотрят в ЕГРЮЛ и сравнивают с тем, чем занимался должник: крупное списание в адрес лица, чей ОКВЭД с работой должника никак не связан, требует пояснения. Строительная компания платит за лесозаготовку, транспортная — за ритуальные услуги. Возражение известно заранее: код ОКВЭД в ЕГРЮЛ носит уведомительный характер, и заниматься можно тем, чего в нём не указано. Признак работает как основание истребовать первичные документы. Для старых операций есть оговорка: сверка идёт по текущей записи ЕГРЮЛ, а за пять лет вид деятельности контрагента мог смениться, да и сам классификатор однажды менялся.
- Платежи в далёкие регионы. Юридический адрес получателя берут из ЕГРЮЛ и смотрят на регион должника: в выборку идут крупные оплаты товаров и услуг в регионы, которые с ним не граничат — Москва с областью и Петербург с Ленинградской областью считаются одной зоной. Само расстояние нейтрально: поставщики из другого конца страны есть у любой компании. Поэтому находка появляется, когда к адресу добавляется неблагополучие получателя — он зарегистрирован незадолго до расчётов, в банкротстве, ликвидирован, исключён из ЕГРЮЛ за недостоверность сведений. Если форма сменилась, расчёты продолжил правопреемник — такой записи для второго признака мало. Остальные приметы такого получателя собраны в статье про технические компании.
- Платежи выше выручки получателя. Сколько должник заплатил получателю за год, сравнивают с выручкой получателя за тот же год по его бухгалтерской отчётности — платежи 2021 года с выручкой 2021 года. Логика арифметическая: продать больше, чем выставлено покупателям, контрагент не мог, и если платежи одного должника перекрывают его годовую выручку в разы, объяснений остаётся два — отчётность недостоверна либо поставки не было. Возвраты займов и ошибочных платежей в подсчёт не берут: выручкой получателя они не являются. Первое объяснение, которое снимает находку, — агентская схема: комиссионер показывает в отчётности одно вознаграждение, а через его счёт проходят деньги клиентов.
- Расчёты с нерезидентами. Статус второй стороны управляющий определяет по коду валютной операции, который банк проставляет в назначении платежа, по ИНН, присвоенному нерезиденту, и по стране регистрации контрагента. Юрисдикции с особым валютным контролем выделяют отдельно. Внешнеэкономическая деятельность законна, и код валютной операции описывает вид расчёта. Вопрос по такому платежу один: подтверждено ли встречное предоставление и получил ли должник что-нибудь взамен.
Деньги ушли, документов на них нет
Наличные обрывают след. Со счёта деньги ушли и конкурсную массу покинули, а дальше живут в кассовой книге и авансовых отчётах, которые управляющему не передали.
- Наличные со счёта организации. Снятия по чеку, выдачи в кассу и снятия с корпоративной карты сводят по месяцам и смотрят те месяцы, где наличными ушла существенная сумма или существенная доля всех списаний. Единица здесь — месяц: в одном из разобранных дел таких снятий набралось 5 223 за 52 месяца, и построчный перечень был бы нечитаемым. Управляющий и запрашивает месяцем — кассовую книгу и авансовые отчёты за период. Считают по назначению платежа: снятие с корпоративной карты, выдача под отчёт и наличная зарплата по чеку — для управляющего одни и те же наличные. Банковская комиссия за снятие — стоимость услуги, в сумму снятий её не включают. Что делать с находкой дальше, разобрано в материале про снятие наличных в банкротстве.
- Внесение наличных на счёт гражданина. Из поступлений берут пополнения наличными — те, источник которых по выписке не виден. Внесённые суммы сравнивают с подтверждённым доходом должника за тот же период; разницу объясняет сам гражданин, и молчание работает против него. Бытовые поводы снимаются документом: вернули долг, помогли родственники, продали вещь, сняли в одном банке и внесли в другом.
- Снятие наличных у должника-гражданина. У физического лица снятия со своего счёта смотрят поштучно и сверяют с его обычными расходами. Прожиточный минимум на самого должника и на иждивенцев в конкурсную массу не входит — это деньги под иммунитетом ГПК, и управляющий исключает их во внесудебном порядке (п. 1 Пленума ВС РФ от 25.12.2018 № 48). Часть снятий приходится именно на него. Спор идёт о расхождении между снятым и подтверждённым документами.
Имущество, обязательства и права требования
Назначение платежа работает как опись: за упоминанием договора в нём стоит объект, обязательство или право требования, которых может не быть ни в одном ответе на запрос.
- Векселя. Операции с векселями ищут по назначениям платежей; вес признака выше, если вторая сторона аффилирована с должником. Вексельные расчёты — обычный инструмент отсрочки, и само упоминание векселя ничего не доказывает. Сложность глубже: вексельное обязательство абстрактно, поэтому недействительность сделки, по которой вексель передан, его не обесценивает. Доказывать приходится безденежность выдачи и осведомлённость держателя.
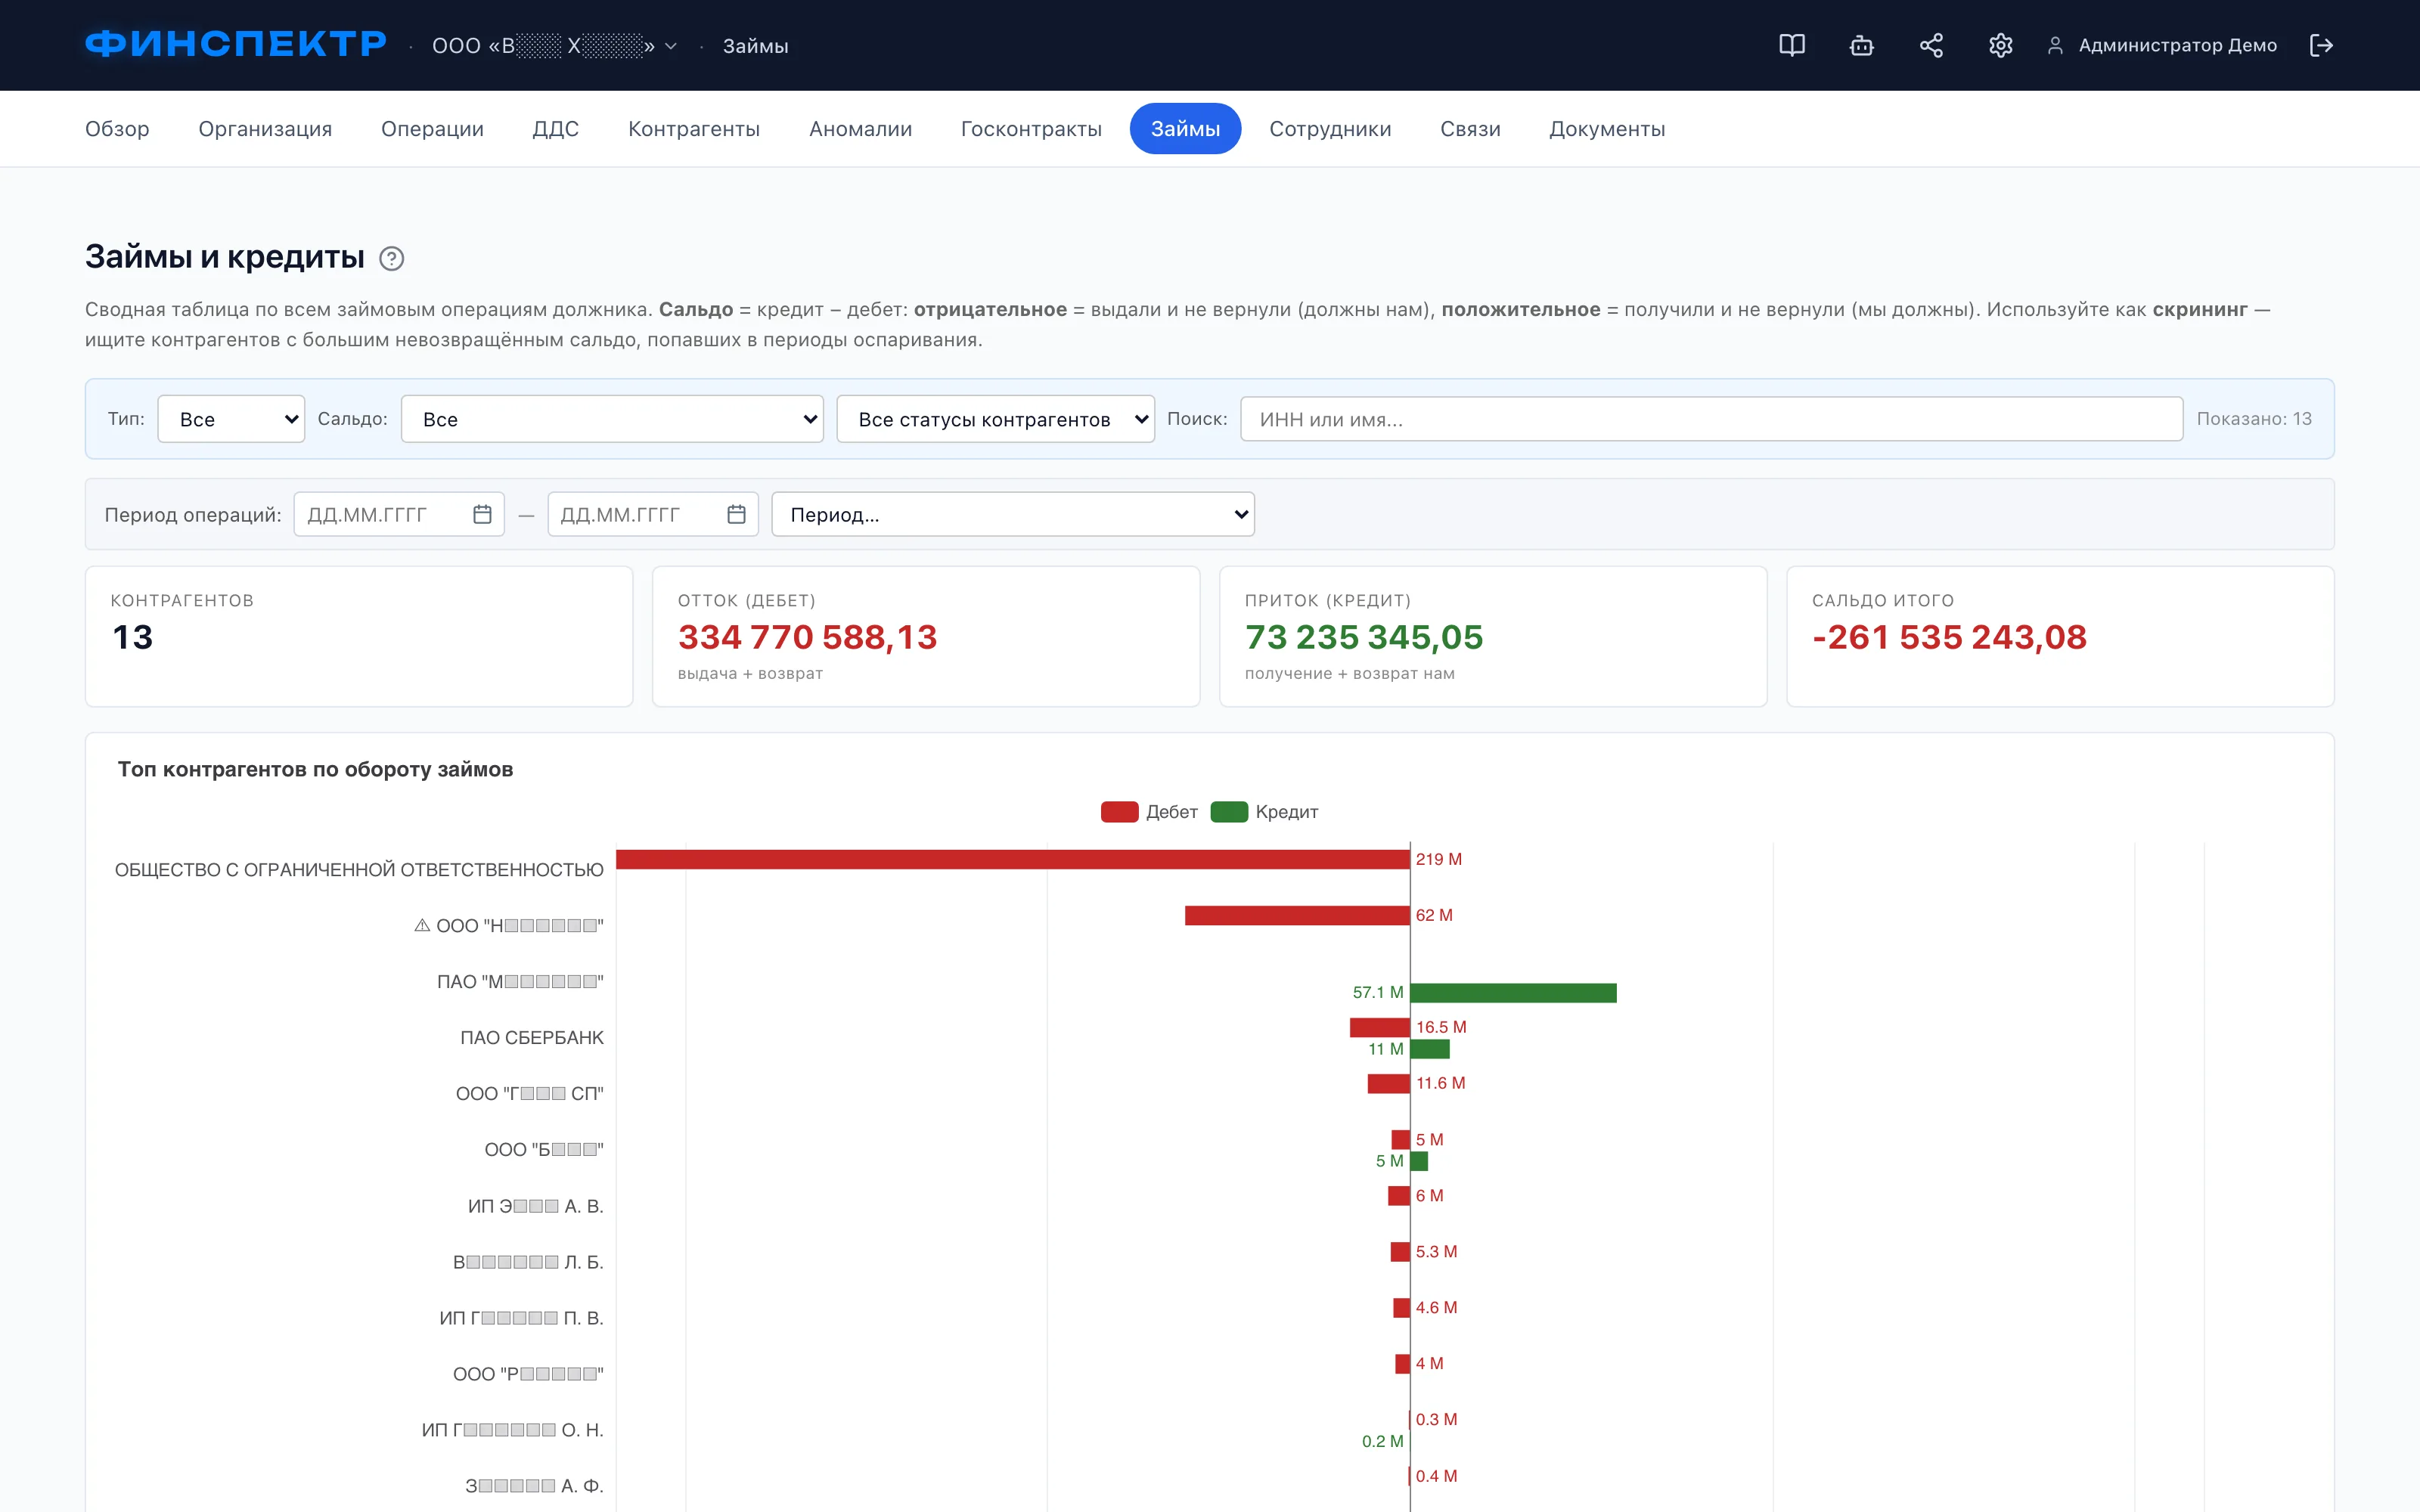
- Лизинг. Лизинговые платежи собирают по договору целиком, вместе с перенаймом, сублизингом, пенями и расторжением: находка объединяет все операции одного договора. Предмет лизинга должнику не принадлежит, поэтому вред ищут в передаче прав — перенаём, замена лизингополучателя и досрочный выкуп на третье лицо переносят выкупную стоимость, накопленную должником. Считают это через сальдо встречных обязательств на дату расторжения.
- Сделки с имуществом гражданина. По назначениям ищут расчёты по купле-продаже транспорта, квартиры, земли и досрочное погашение кредита. По выписке видна оплата; о самой сделке говорит договор, который по найденной строке и истребуют. Дальше цену сверяют с рыночной на дату расчётов и прослеживают судьбу вещи: у кого она сейчас и через сколько рук прошла.
Обстоятельства платёжеспособности
Платёжеспособность читается по динамике: как менялись обороты по каждому получателю и когда со счёта начали списывать помимо воли должника.
- Рост платежей в пользу отдельных лиц перед банкротством. Обороты по каждому получателю делят на два периода — до ухудшения дел должника и после — и сравнивают между собой. Границу берут от даты принятия заявления судом, той самой, от которой считаются окна оспаривания; если её в деле ещё нет, точку перелома ищут по самой выписке: месяц после исторического пика, за которым поток списаний упал и уже не восстановился. В выборку попадают и получатели, которых до этого периода в выписке не было вовсе. Здесь виден адресат, и адресат делает разговор предметным.
- Концентрация оборота на одном контрагенте. Оборот по каждому контрагенту сравнивают с общим оборотом должника. Переводы между своими счетами и обслуживающий банк в подсчёт не берут: банк узнают по виду деятельности в ЕГРЮЛ. Без этих поправок первым в перечне оказывается сам должник, а за ним банк, через который прошли вообще все операции. Существенная доля у одного лица означает либо ключевого партнёра, либо канал вывода; различает их проверка самого лица по остальным признакам — дата регистрации, работники, статус в ЕГРЮЛ, уставный капитал.
- Принудительное взыскание. Из списаний выбирают те, что прошли помимо воли должника: по исполнительным документам, инкассовым поручениям и решениям налогового органа. Ценность находки — в дате. Первое такое списание датирует момент, когда должник перестал платить добровольно; от него отсчитывают обязанность руководителя подать заявление о банкротстве, и оно же снимает возражение контрагента «я не знал о признаках» — исполнительные производства публичны. Три похожих случая взысканием не считают: из зарплаты сотрудника удержали по его собственному исполнительному листу, деньги внесли на депозит суда, должник заплатил госпошлину по своему иску.
Второй проход заканчивается адресным списком запросов: по каждому признаку известно, какой документ истребовать и у кого. Доказательством остаётся документ — договор, кассовая книга, отчётность контрагента, ответ лизингодателя; выписка показывает, где его искать и о чём спрашивать. Как из набора таких признаков складывается картина для заявления, разобрано в статье про вывод активов должника.
Шаг 6. Поищите имущество между строк
Выписка находит активы, которых нет ни в одном реестре ответов на запросы. Логика простая: владение оставляет платёжные следы. Страховая премия по КАСКО с VIN в назначении. Взнос за капремонт по адресу, которого нет в выписке ЕГРН. Даже штраф ГИБДД — сам факт его оплаты означает, что у должника было транспортное средство.
Типичная цепочка выглядит так: в выписке за позапрошлый год находится страховая премия по КАСКО, и в назначении указан VIN. Запрос страховщику показывает, кто был собственником на дату полиса. Дальше — запрос в ГИБДД по этому VIN, и в конкурсной массе появляется автомобиль, о котором должник не упоминал ни в одном списке.
Такие строки легко пропустить среди тысяч операций — по одной на сотни платежей. Куда смотреть и как строить запросы по найденному — в материале про розыск имущества должника.
Шаг 7. Оформите находки так, чтобы их принял суд
Находка без реквизитов — это наблюдение. Для заявления по каждой операции понадобится полная формула: номер и дата расчётного документа, сумма, счёт плательщика и его банк с БИК, счёт получателя, назначение платежа — дословно из выписки. Выглядит она примерно так:
Платёжное поручение № 127 от 14.03.2024 на сумму 8 400 000,00 руб., со счёта № 40702810…4711 должника в ПАО Сбербанк (БИК 044525225) в пользу ООО «Т.» (счёт № 40702810…0533 в АО «Альфа-Банк», БИК 044525593), назначение: «выдача займа по договору 14/З от 12.03.2024».
Удобно собирать такие формулы сразу, в момент находки: возвращаться к строке через месяц дороже. Одна формула — одна строка будущего приложения к заявлению.
В Финспектре у каждой находки уже есть «реквизиты для цитирования»
Готовая формула для заявления — с номером платёжного поручения, счетами и банками обеих сторон — выгружается вместе с каждой операцией.
Посмотреть на своём делеНашли платёж, а документов нет
Типовой тупик: по выписке видно перечисление контрагенту, первичка не передана, обосновать платёж нечем. Долгое время суды отказывали управляющим со ссылкой на то, что отсутствие документов само по себе ничего не доказывает. Верховный Суд эту логику развернул.
После представления истцом доказательств приобретения или сбережения имущества ответчиком (например, перечисления в его пользу денежных средств), на последнего переходит бремя подтверждения того, что приобретение или сбережение имущества имело правовое основание.
Обзор судебной практики разрешения споров о несостоятельности (банкротстве) за 2024 год, утв. Президиумом ВС РФ 25.04.2025, п. 24
Обстоятельства дела ровно наши: бывший руководитель документы не передал, управляющий по банковским выпискам установил перечисления в пользу ответчика, запросил у него подтверждающие документы, ответа не получил и заявил иск о неосновательном обогащении. Коллегия указала, что недопустимо возлагать бремя доказывания на сторону, которая не может получить доказательства, находящиеся у другой стороны, уклоняющейся от их раскрытия.
Дальше порядок короткий: выписка даёт факт перечисления — этого достаточно для иска. Дальше контрагент либо приносит договор и акты, либо возвращает деньги. Причём если документы всё-таки появились и в иске отказано, это не тупик: обзор прямо оговаривает, что управляющий вправе на основе полученных документов оспаривать саму сделку по ст. 61.2 и 61.3 — то есть запрос работает и как способ добыть первичку.
Частые вопросы
Зависит от объёма: дело с 2–3 тысячами операций из пары банков — несколько плотных дней; крупный должник с десятками тысяч строк из 5–6 банков — недели. Основное время съедает рутина: распознать сканы, свести форматы, вычистить дубли.
Старые ответы банков приходят картинками, и вручную их можно только перенабрать. Автоматическое распознавание работает, если после него сверять итоги: контрольная точка — сходимость оборотов распознанного файла с итогами в шапке выписки.
Минимум — три года до принятия заявления о банкротстве: это самый длинный период оспаривания по п. 2 ст. 61.2. На практике полезно брать глубже — ранние операции дают картину «нормального» поведения должника, на фоне которой аномалии видны контрастнее.
Рутину — сведение, первичную разметку — да. Оценку находок лучше оставить себе: пропущенная сделка означает неполную конкурсную массу и вопросы кредиторов, а отвечает за это управляющий. Хорошая схема — помощник или сервис готовит короткий список «на посмотреть», решение по каждому пункту принимаете вы.
Справка — это агрегат: обороты и остатки за период, без построчной детализации. Для анализа она годится только как контрольная точка сходимости. Работать нужно именно с выпиской, где каждая операция видна с датой, контрагентом и назначением платежа, — и запрашивать у банка стоит сразу её, в электронном виде.
Нет, но самый честный. Отчётность может быть искажена, документы — «утеряны», а движение денег зафиксировал банк, и переписать его задним числом нельзя. Поэтому анализ обычно начинают с выписок, а остальные источники подключают для проверки конкретных версий.
Заключение
И ещё один довод в пользу тщательности: объём возвращённого в конкурсную массу напрямую влияет на вознаграждение управляющего — процентная часть считается от суммы, которую получили кредиторы.
Анализ выписки держится на трёх опорах: полнота (все счета, все периоды, без дублей), точность (реестр сходится с исходниками до рубля) и системность (признаки и периоды проверены по списку). Всё это переводится в план на один день: собрать, свести, отфильтровать по периодам, пройтись по восьми признакам, оформить реквизиты. А рутинную часть этого плана уже умеет делать машина.