Транзитная операция — это когда на счёт приходит крупная сумма и в течение одного-трёх дней сопоставимая её часть уходит дальше другому получателю. Счёт работает прослойкой: деньги через него проходят, но в обороте компании не участвуют. В выписке такая пара строк ничем не выделена — ни цветом, ни пометкой, ни отдельным кодом. Разберём, по каким признакам её видно, как отличить схему от обычных расчётов и что делать с находкой дальше.
Что считать транзитом и зачем его искать
Схема примитивна по устройству. Должник переводит деньги компании, которая формально поставляет товар или оказывает услуги. Через день эта компания отправляет почти ту же сумму дальше — второй прослойке, индивидуальному предпринимателю или физлицу. Себе оставляет процент за проводку. Ни товара, ни услуг при этом не было: были договор, счёт и платёжное поручение.
Управляющему транзит нужен по двум причинам. Первая — он показывает, куда деньги ушли на самом деле. Прямой платёж «своей» компании смотрится грубо и оспаривается легко, поэтому между должником и конечным получателем ставят одно-два нейтральных юрлица без видимых связей. Вторая причина: транзит редко бывает единичным. Отработанной схемой пользуются регулярно, и одна найденная пара строк вытягивает за собой десятки таких же — с теми же контрагентами и тем же почерком.
Логика поиска пришла из банковского надзора. Банки ловят транзит по тем же признакам в рамках 115-ФЗ: зачисления от разных плательщиков, списание в течение одного-двух дней, минимальная налоговая нагрузка, отсутствие платежей, без которых живая компания не существует — аренды, зарплаты, связи, канцелярии. Разница в точке обзора. Банк смотрит на счёт прослойки в реальном времени, управляющий — на счёт должника задним числом, когда прослойки уже нет.
Виды транзитных операций
Единой классификации транзита в законе нет — ни 127-ФЗ, ни 115-ФЗ такого термина не определяют. Схемы при этом повторяются от дела к делу, и различать их полезно: от вида зависит, куда смотреть дальше и по какому основанию оспаривать. Разделить транзит удобно по форме движения денег и по договорной оболочке, под которой платёж проведён.
По форме движения денег
Денежный рисунок схемы определяет, каким запросом её вообще можно поймать в выписке:
- Линейный (двухзвенный) транзит — базовая схема: пришло на счёт прослойки, через день ушло дальше одним платежом. Методики поиска написаны в первую очередь под неё, и в выписке должника она видна как пара «крупный приход — сопоставимый расход». Дальше первого звена из вашей выписки не видно, поэтому цепочку раскручивают запросами в суд.
- Веерный расходящийся — один приход разбирается на несколько списаний. Разновидность, которую стоит держать в голове отдельно, — дробление под порог: три-пять платежей по 400–599 тысяч рублей одному получателю вместо одного крупного. Порог обязательного контроля по ст. 6 115-ФЗ — 600 000 рублей, и суммы подгоняются именно под него. Доля от поступления та же, но одиночным взглядом такая пара строк не ловится.
- Веерный сходящийся — обратная картина: на счёт приходят деньги от нескольких не связанных между собой плательщиков, а уходят одним платежом. У должника такая схема встречается, когда его счёт сам работает прослойкой в чужой цепочке — например, компанию используют «в тёмную» через номинального директора.
- Круговой (возвратный) — деньги через одно-два звена возвращаются должнику или лицу из его круга: учредителю, второй компании группы, тому же директору как физлицу. Признак — совпадение сумм с поправкой на процент и короткое окно между крайними операциями цепочки. Для оспаривания это самый удобный вид: отсутствие встречного предоставления доказывается самим фактом возврата.
- Обналичивание — цепочка заканчивается переводами на карты физлиц, счета ИП или снятием в кассе. Дальше идти некуда, но и не нужно: растворение суммы в десятках мелких платежей физлицам само по себе годится как доказательство того, что поставки не было.
- Внутригрупповой (казначейский) — переброска денег между компаниями одной группы или между собственными счетами должника. По формальным признакам неотличим от транзита, и в отчёт попадает первым. Если при сведении выписок переводы между своими счетами не помечены как внутренние, вы получите идеальный «транзит» на пустом месте — вместе с задвоенным оборотом.
По договорной оболочке
Вторая ось важна для квалификации: она определяет, что придётся опровергать в суде. Под поставку и услуги проводится большинство схем — тогда доказывается отсутствие товара, персонала и техники у контрагента. Под заём — тогда смотрят на отсутствие возврата, нерыночную ставку и то, что заём выдан при собственной нехватке денег. Под агентский договор или комиссию — здесь встречное предоставление формально есть, спор идёт о размере вознаграждения и реальности поручения. Под подотчёт и хозяйственные нужды — это уже вывод в пользу конкретного человека, и оспаривается вместе с требованием о взыскании убытков.
Вексельная и уступочная оболочка стоит особняком: деньги уходят «за вексель» или по договору цессии, а полученный документ ничего не стоит. В выписке видна только денежная половина сделки, поэтому такие платежи ловятся по контрагенту и назначению платежа; пара сопоставимых сумм здесь ничего не подскажет. Как оспаривают саму уступку — в статье про цессию в банкротстве.
Деление работает как карта поиска. Линейный и круговой транзит ищутся по датам и долям, веерный — только группировкой платежей по контрагенту за период, обналичивание — по массовым переводам физлицам, а внутригрупповые переброски нужно отсечь до того, как они попадут в отчёт. Дальше в статье разбираются признаки каждого из этих следов в выписке.
Как транзит выглядит в выписке
Возьмём типичный фрагмент. 14 марта на счёт должника приходит 51 665 623 рубля от заказчика по контракту. 16 марта уходит 37 190 590 рублей — одним платежом, компании, с которой до этого дня расчётов не было, с назначением «оплата по договору № 47 от 13.03.2024». Остаток на счёте возвращается примерно к тому уровню, на котором был 13 марта. Это 72 % от прихода за два дня — ядро транзитного признака.
Окно в один-три дня появилось не случайно. Деньги на прослойке не держат: чем дольше сумма лежит на счёте, тем выше шанс, что банк запросит документы или ограничит операции по 115-ФЗ. Поэтому расход идёт следующим операционным днём, максимум — через выходные.
Диапазон 70–110 % объясняется так же прозаично. Прослойка удерживает комиссию, обычно единицы процентов, — отсюда нижняя граница. Иногда она, наоборот, добирает к вашей сумме поступления от других плательщиков и отправляет всё дальше одним платежом — отсюда доля выше ста. Точное совпадение сумм рубль в рубль встречается редко, и ставить его условием поиска нельзя.
Колонка остатка — самая недооценённая в выписке. При реальном обороте деньги оседают на счёте: часть уходит на зарплату, налоги, аренду, часть остаётся. При транзите остаток делает всплеск и в течение пары дней возвращается к прежнему уровню. Если построить график остатка за квартал, транзитные дни видны как узкие пики, которые ничего не меняют в общей линии.
Ещё два признака относятся к контрагенту. Прослойку заводят под задачу, поэтому первая операция с этим ИНН приходится ровно на период схемы, а через несколько месяцев расчёты обрываются навсегда. И назначение платежа: реальная поставка тянет за собой номенклатуру, номер счёта-фактуры, ссылку на спецификацию. У транзита назначение обобщённое — «оплата по договору», «за услуги», «по счёту № 112».
| Признак | Что смотреть в выписке | Сила сигнала |
|---|---|---|
| Разрыв 1–3 дня между приходом и расходом | Даты соседних строк по одному счёту | Сильный |
| Доля списания 70–110 % от поступления | Сумма расходов за день к сумме приходов за день | Сильный |
| Остаток вернулся к прежнему уровню | Колонка остатка до и после пары операций | Сильный |
| Приход и расход по одному контрагенту в один день | Дебет и кредит по одному ИНН в одну дату | Сильный |
| Получатель — новый контрагент | Дата первой операции с этим ИНН за весь период | Средний |
| Обобщённое назначение платежа | Нет номенклатуры, спецификации, счёта-фактуры | Средний |
| Исходящая часть раздроблена | Один приход и 3–5 списаний по 400–599 тыс. рублей | Средний |
| Контрагент зарегистрирован незадолго до сделки (другие признаки технической компании) | Дата регистрации в ЕГРЮЛ против даты первой операции | Слабый |
| Расчёты с контрагентом оборвались после схемы | Последняя операция с ИНН и дальнейшая тишина | Слабый |
Дробление в этой таблице стоит рядом с транзитом не случайно: приход часто разбирают на несколько исходящих платежей, каждый из которых подогнан под порог 600 000 рублей — сумму, начиная с которой по 115-ФЗ включается усиленный банковский контроль. Три-четыре списания по 540 тысяч в течение недели одному получателю дают ту же долю от поступления, но выглядят безобиднее одного крупного платежа.
Транзит подтверждается связкой признаков, а не одной парой строк. Совпали дата, доля и поведение остатка — операция идёт в проверку; добавились новый контрагент и пустое назначение — она идёт в список кандидатов на оспаривание. Общая методика разбора описана в статье про анализ банковской выписки должника, транзит — один из восьми признаков оттуда, самый частый и самый заметный.
Глазами транзит в 12 000 строк не находится.
Финспектр принимает сканы, PDF, Excel и выгрузки 1С, сводит их в единый реестр со сходимостью до рубля и помечает транзитные пары отдельным детектором с баллом — с датами, суммами и долей от поступления.
Проверить своё дело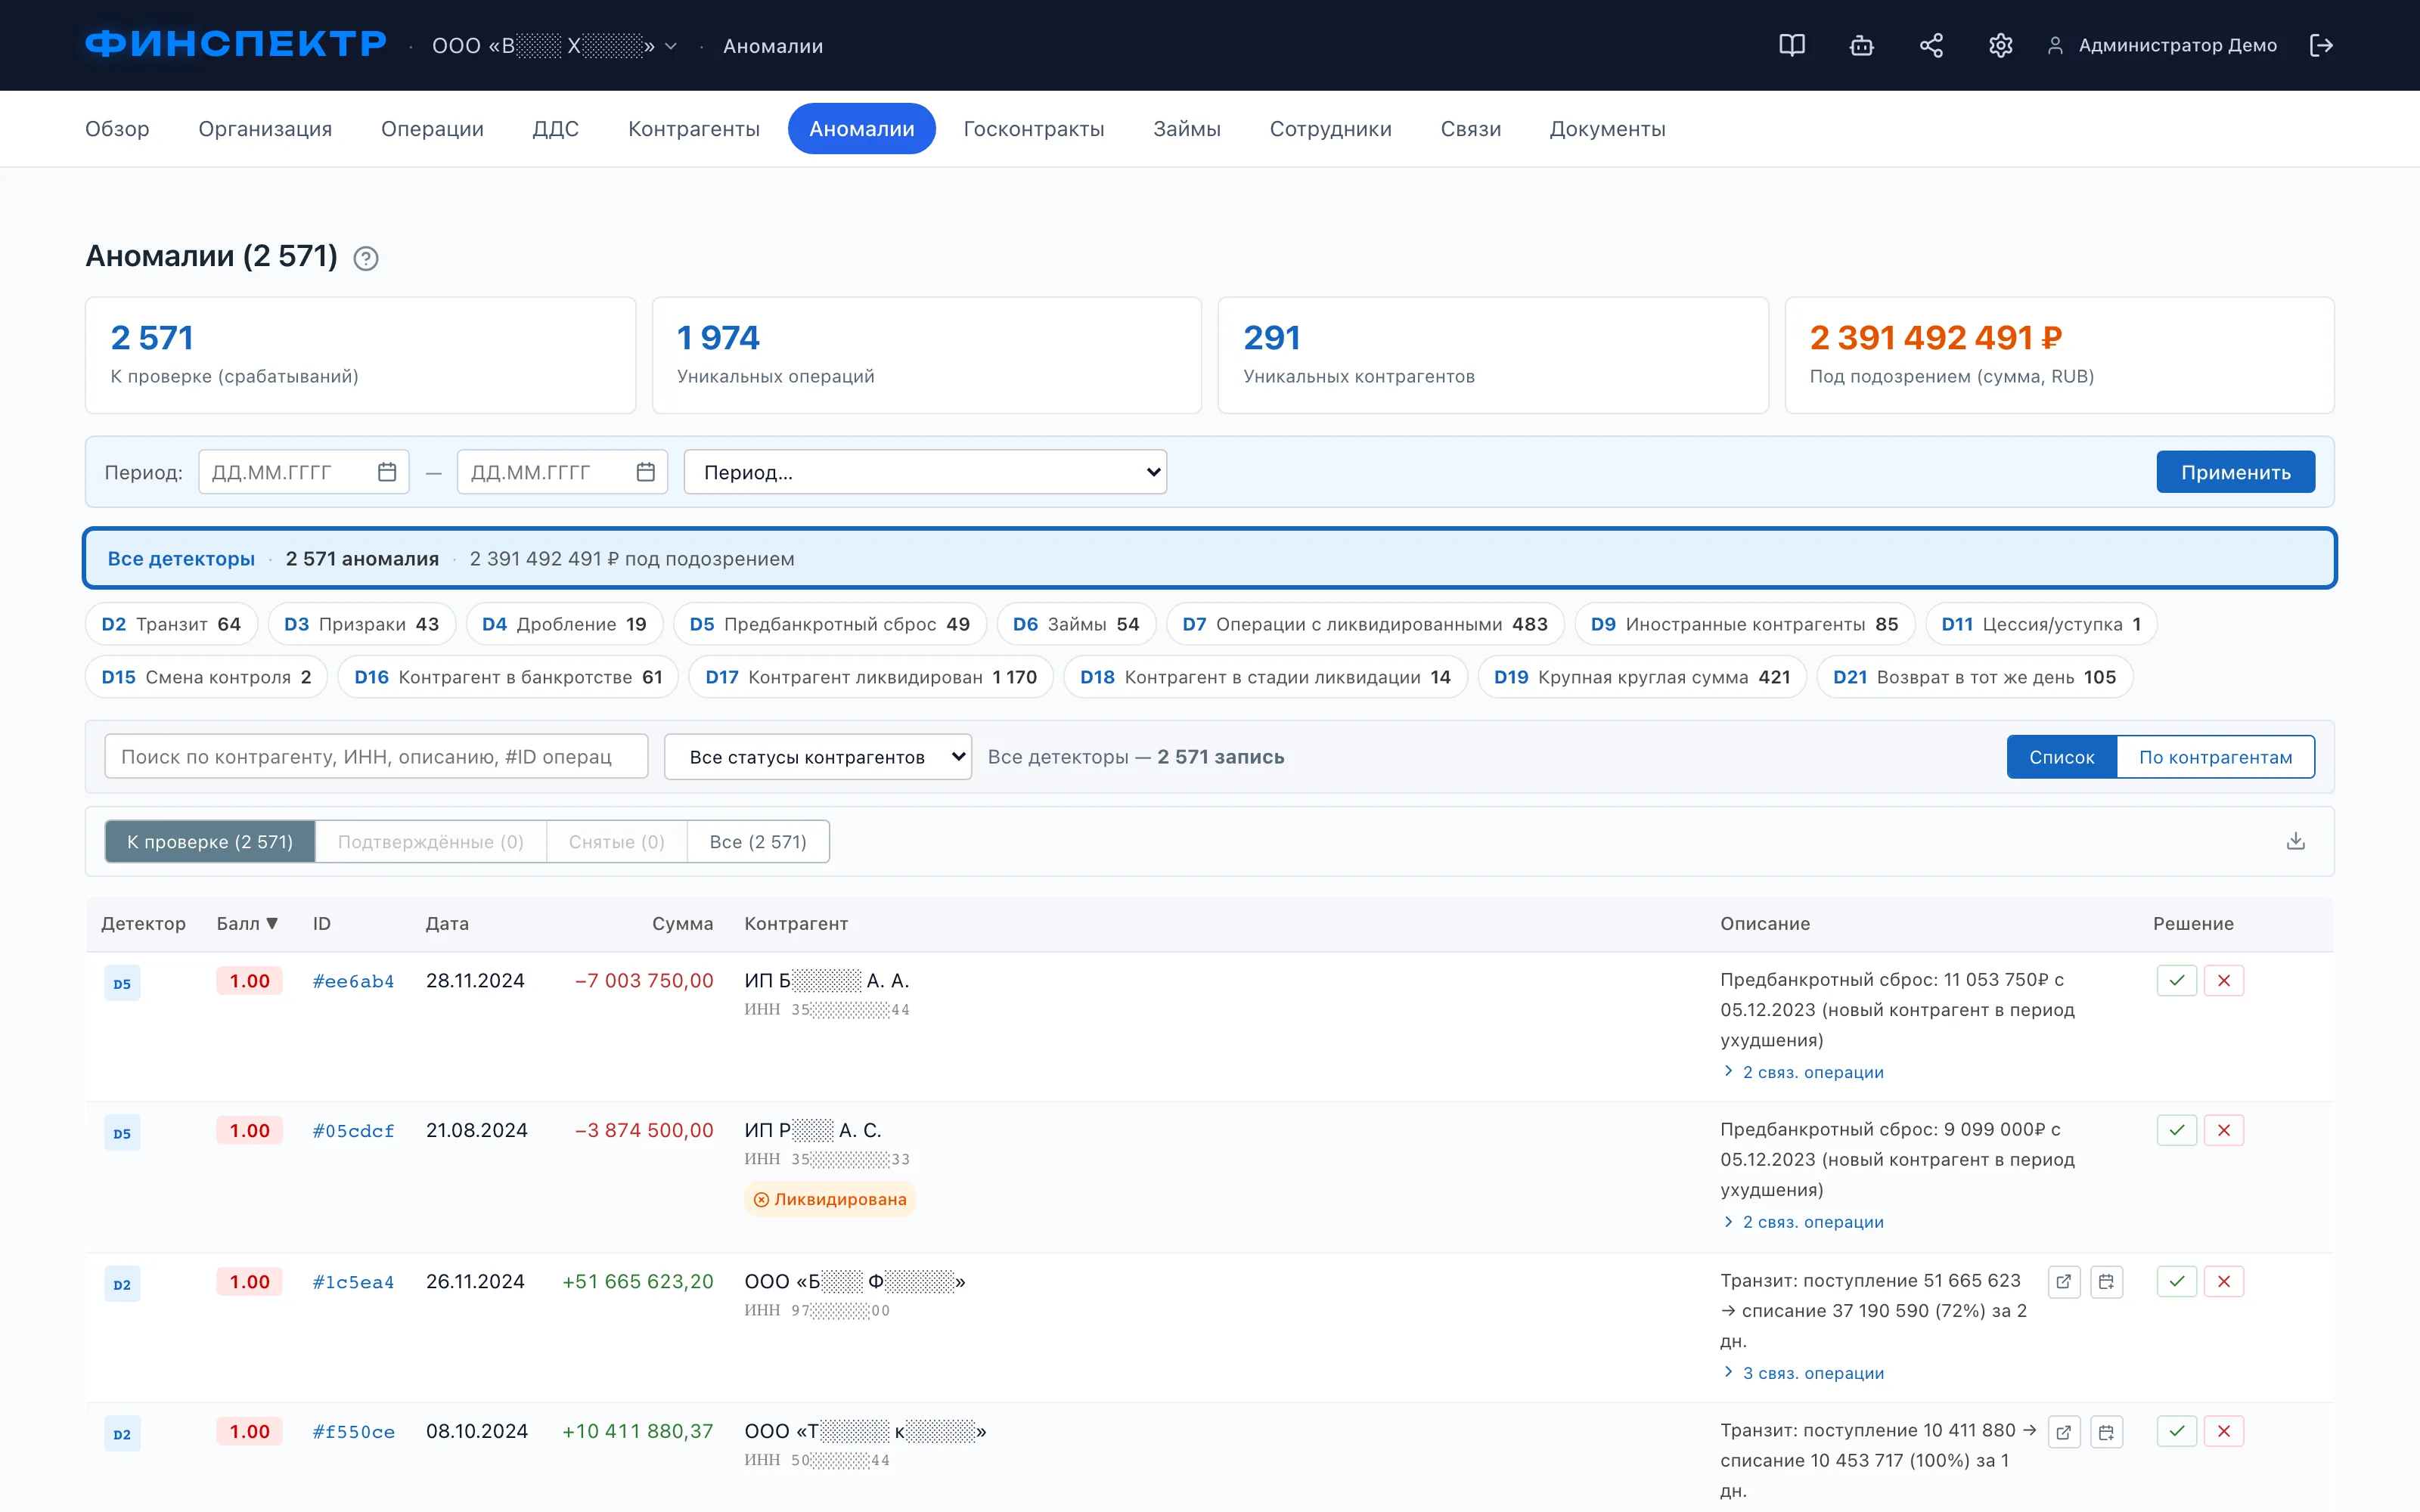
Чем транзит отличается от обычных расчётов
Половина срабатываний по транзиту при первом прогоне окажется нормальной хозяйственной жизнью. Генподрядчик получает аванс от заказчика и на следующий день рассчитывается с субподрядчиками — 80–90 % суммы уходит за сутки, и это ровно то, за что ему платят. У агентов, экспедиторов, туроператоров, топливных трейдеров транзит заложен в саму модель бизнеса: они принимают деньги клиента и передают их принципалу за вычетом вознаграждения.
Ещё три источника ложных срабатываний. Возврат ошибочного платежа: та же сумма, тот же контрагент, назначение «возврат ошибочно перечисленных средств» — читается как транзит, но снимается за минуту. Регулярные выплаты по графику: дивиденды учредителю, платёж крупному поставщику первого числа, погашение транша по кредиту. И переводы между собственными счетами должника — если при сведении выписок они не помечены как внутренние, система получит идеальный «транзит» на пустом месте, а вместе с ним задвоенный оборот.
Отделить схему от расчётов помогает последовательность проверок, по возрастанию трудоёмкости. История контрагента за весь период выписок: разовое появление под конкретную сумму или ровный поток расчётов на протяжении трёх лет. Назначение платежа: спецификация, номер счёта-фактуры и номенклатура указывают на реальную поставку. Маржа — остаётся ли у должника хоть что-то от прошедшей суммы, потому что бесплатных прослоек не бывает. И если картина всё ещё спорная, в дело идёт сама компания-получатель: есть ли у неё сотрудники по данным ЕГРЮЛ, совпадает ли ОКВЭД с предметом договора, не менялся ли директор за месяц до сделки.
Каждое снятое срабатывание фиксируйте письменно, с формулировкой причины: «регулярные расчёты с поставщиком по договору № 12 от 03.02.2022, 47 операций за три года». Через полгода, когда кредиторы спросят, почему платежи на 300 миллионов остались без внимания, эта строчка избавит от повторного разбора.
Как раскрутить цепочку дальше первого звена
Из выписки должника видно только первое звено: деньги ушли в ООО «Прослойка». Что было дальше, в вашем файле не написано. Между тем именно там сидит конечный получатель — тот, к кому предъявляют требование, когда прослойка пуста.
Порядок работы такой. Сначала зафиксируйте первое звено полными реквизитами: номер и дата платёжного поручения, сумма, счета обеих сторон, БИК банков, дословное назначение. Затем — ходатайство об истребовании доказательств: выписку по счетам третьего лица банк раскрывает только по судебному запросу, письма управляющего для этого недостаточно. Предмет запроса очерчивайте узко — конкретный счёт из вашего платёжного поручения и окно в 5–10 дней вокруг спорных дат.
Полученную выписку прослойки наложите на свою. Признак настоящей цепочки — совпадение по датам и суммам с поправкой на удержанный процент: пришло 37,2 млн, через день ушло 36,4 млн одному получателю. Если приход растворился в сотне мелких платежей на карты физлиц, цепочка закончилась обналичкой, и дальше идти некуда — зато сам факт годится как доказательство отсутствия встречного предоставления.
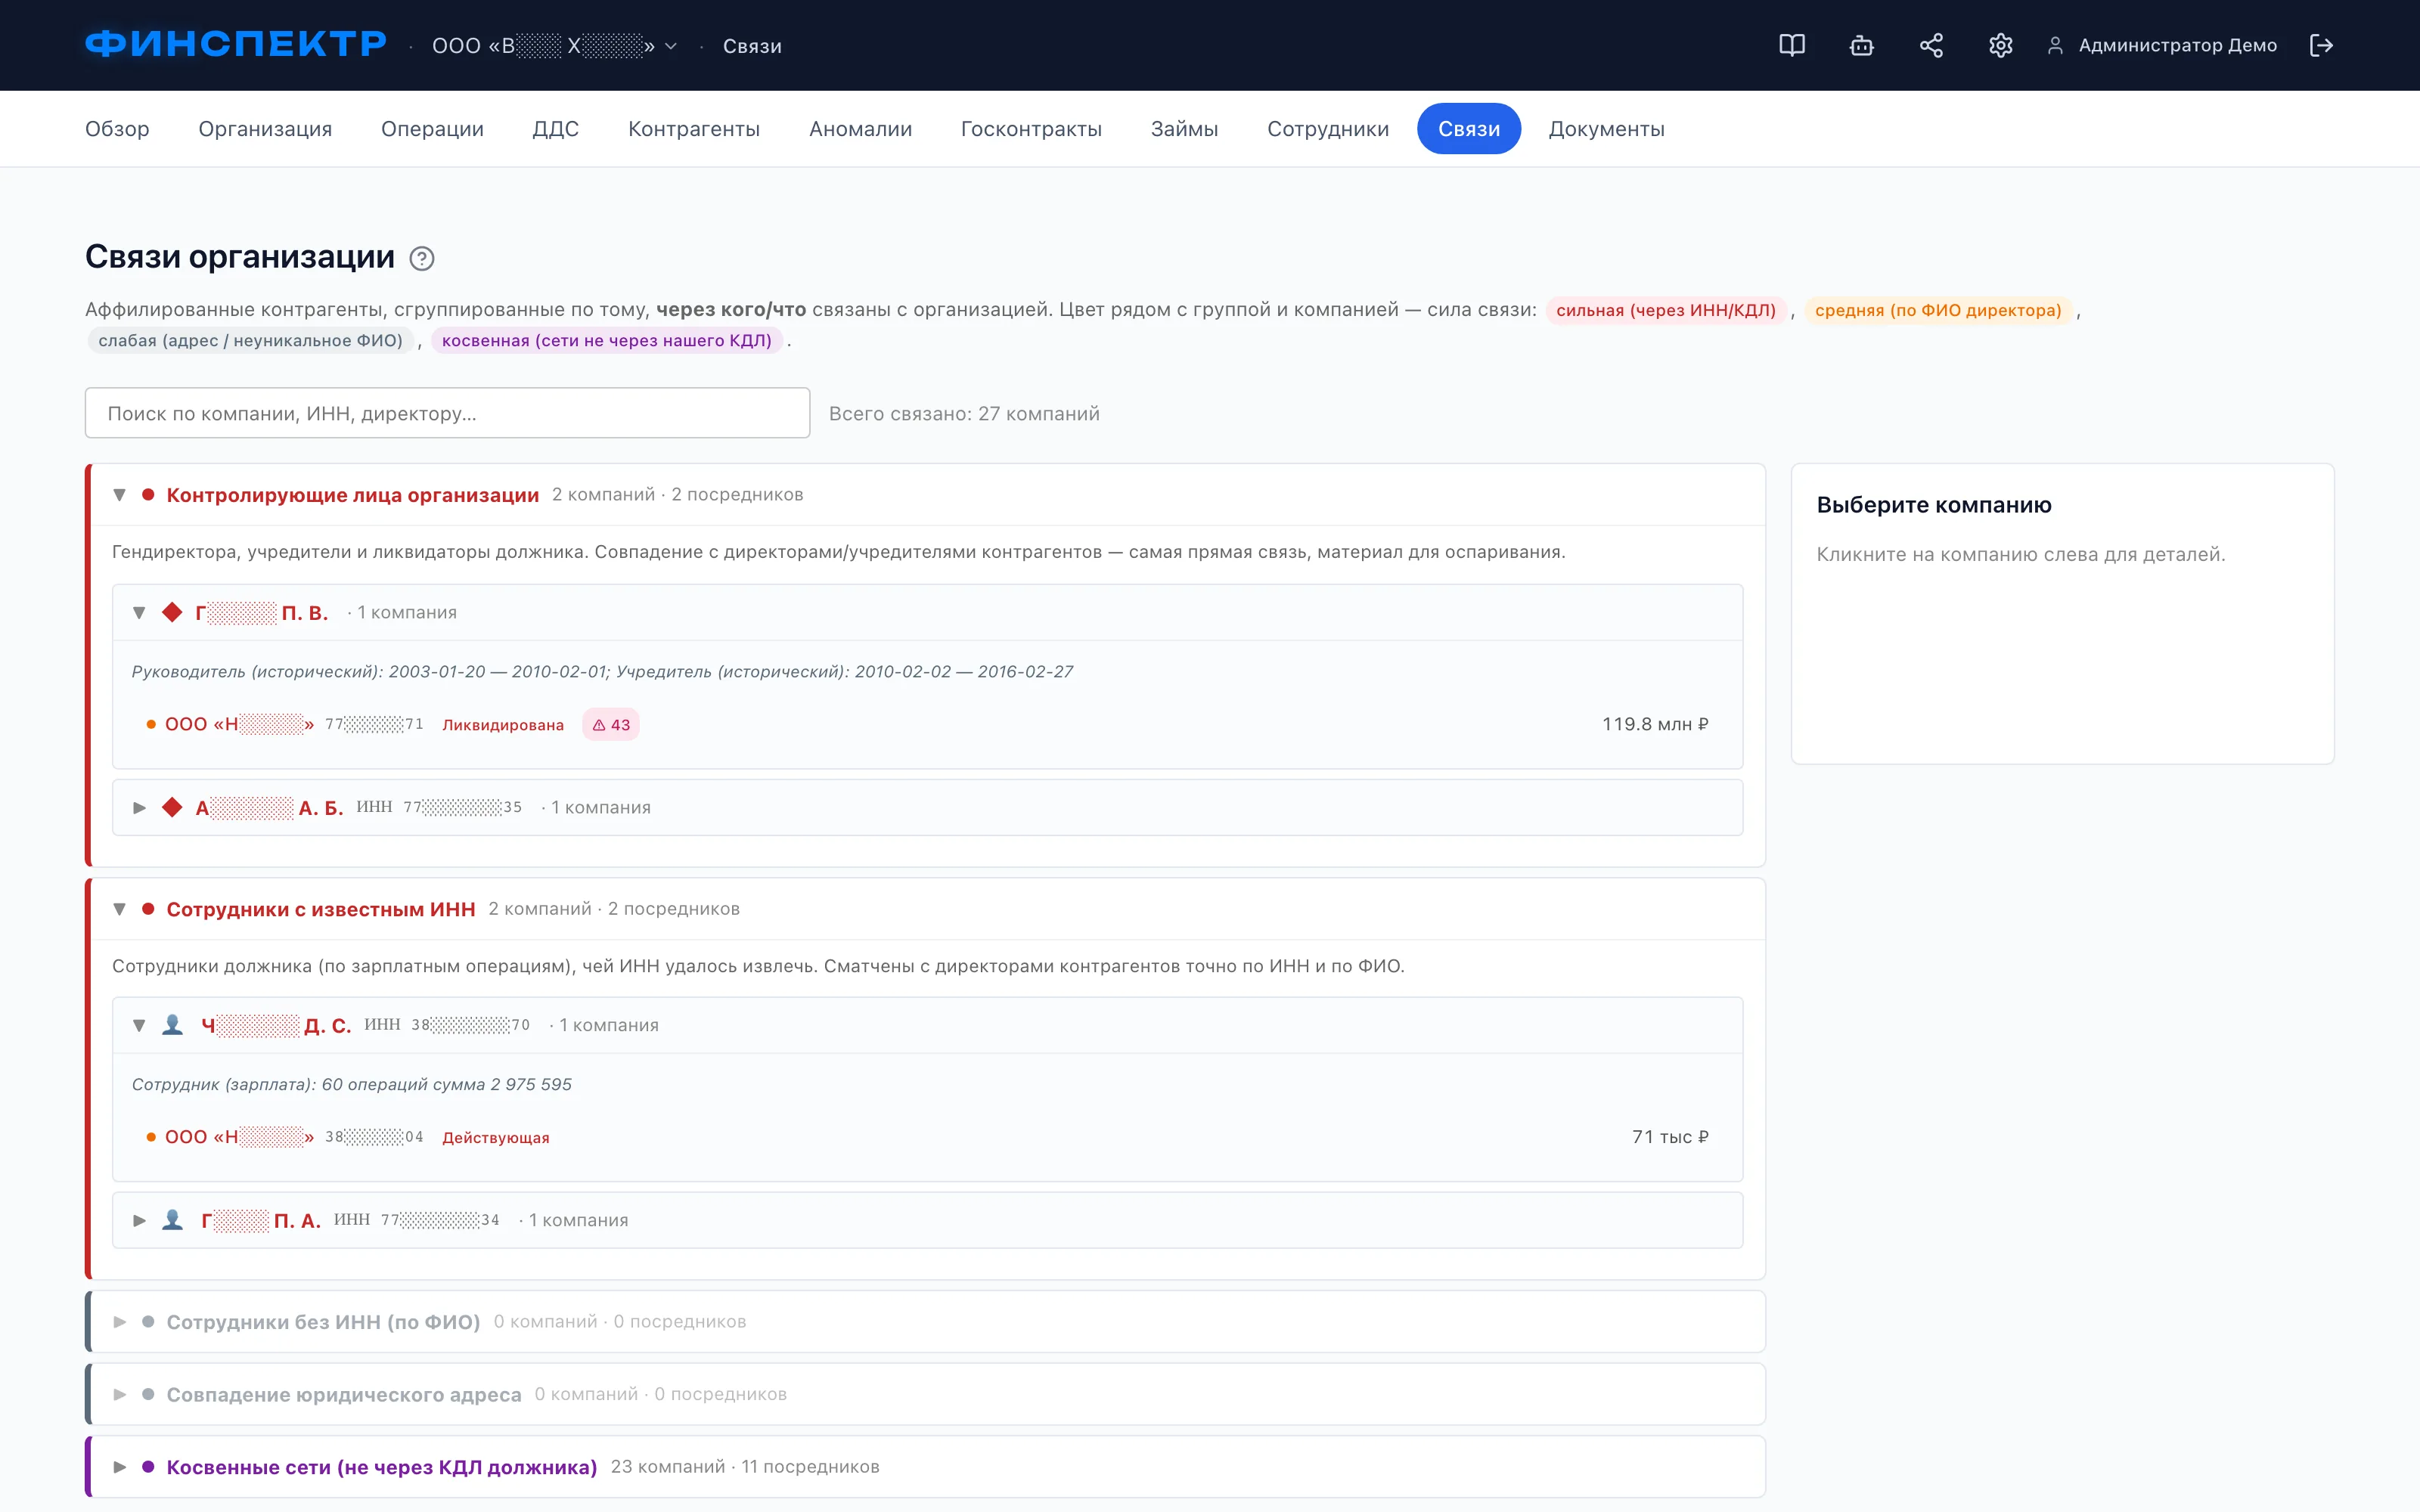
Параллельно ищите пересечения по людям и адресам. Второе-третье звено замыкается на кого-то из круга должника: общий директор, общий учредитель, один юридический адрес, бывший сотрудник должника в роли руководителя контрагента, один и тот же представитель в банке. Такие совпадения превращают набор формально независимых сделок в единую схему — и дают ту самую заинтересованность, которую придётся доказывать в суде.
На чём оспаривать транзитную цепочку
Первый вопрос — попадает ли платёж в период подозрительности. Все окна считаются от даты принятия заявления о банкротстве судом: год по п. 1 ст. 61.2 закона о банкротстве для неравноценных сделок, три года по п. 2 ст. 61.2 для сделок во вред кредиторам, месяц и шесть месяцев по ст. 61.3 для сделок с предпочтением. Транзит заходит по п. 2 ст. 61.2: встречного предоставления нет вообще, вред кредиторам очевиден, остаётся доказать цель и осведомлённость получателя. Механика разобрана подробнее в материале про оспаривание сделок должника.
Второй вопрос — что именно оспаривать. Оспаривание одного платежа должника в пользу прослойки упирается в исполнимость: у прослойки ноль на балансе, судебный акт исполнить нечем. Поэтому взаимосвязанные сделки заявляют как единую сделку по выводу актива и требование адресуют конечному приобретателю. Такой подход опирается на разъяснения Пленума ВАС РФ в постановлении № 63 от 23.12.2010 о применении главы III.1 закона о банкротстве. Обоснование строится на трёх опорах: короткие интервалы между переводами, сопоставимость сумм на каждом шаге и отсутствие у промежуточных звеньев ресурсов для реального исполнения договоров.
Третий вопрос — общегражданские основания. Платёж по договору, который стороны оформили для вида, подпадает под п. 1 ст. 170 ГК РФ: мнимая сделка совершается без намерения создать соответствующие ей правовые последствия и ничтожна. Пленум Верховного Суда в постановлении № 25 от 23.06.2015 разъяснил, что стороны мнимой сделки могут для вида оформить и её исполнение — подписать акты, провести платёж, отразить операцию в учёте. Само по себе движение денег фиктивность не опровергает.
Суды допускают выход за рамки специальных банкротных норм только тогда, когда у сделки есть пороки, выходящие за пределы диспозиции ст. 61.2. Ссылка на ст. 170 ГК вместо ст. 61.2 трёхлетнее окно не обходит, и заявления на этом спотыкаются. Рабочая конструкция — основное требование по ст. 61.2, ст. 170 ГК как дополнительная квалификация для эпизодов, где договор не исполнялся вовсе.
Доказательственная база собирается из четырёх блоков: выписки должника с транзитной парой, выписки прослойки с продолжением цепочки, данных ЕГРЮЛ о получателях, доказательств связи между участниками. Пятый блок — отсутствие первички: запросите у контрагента и в налоговой документы по договору, и молчание в ответ сработает не хуже документа.
Цепочка становится видна, когда контрагенты сведены в одну картину.
Финспектр показывает связи контрагентов — общих директоров, учредителей, совпадающие адреса — и по каждой операции выдаёт готовые реквизиты для цитирования в заявлении.
Посмотреть связи по делуЧто делать, если прокладка уже ликвидирована
Прослойки ликвидируются или исключаются из ЕГРЮЛ как недействующие — иногда через год после схемы, иногда раньше, чем управляющий получит первую выписку. Тупиком это не становится, но набор инструментов меняется.
Первый путь — оставить исчезнувшее звено в стороне. Если оспаривается цепочка целиком, ответчиком становится конечный приобретатель, а ликвидированная компания фигурирует в фабуле как техническое звено. Её отсутствие даже помогает: компания без сотрудников, без имущества и ликвидированная вскоре после сделки — сама по себе аргумент в пользу того, что реального исполнения не было.
Второй путь — восстановить оппонента. Исключение недействующего юридического лица из ЕГРЮЛ по 129-ФЗ обжалуется в течение года со дня, когда заинтересованное лицо узнало о записи. Запись отменяется, компания возвращается в реестр, и требование можно предъявить ей напрямую. Смысл в этом есть, когда за прослойкой осталось имущество или дебиторская задолженность.
Третий путь — люди за прослойкой. Для ООО, исключённого из реестра как недействующее, п. 3.1 ст. 3 закона об обществах с ограниченной ответственностью даёт субсидиарную ответственность контролирующих лиц при их недобросовестности или неразумности. Если у ликвидированной компании обнаружилось имущество, применяется процедура распределения обнаруженного имущества ликвидированного юрлица по п. 5.2 ст. 64 ГК РФ. А внутри своего дела остаётся ст. 61.11 закона о банкротстве: организованный вывод активов через транзитные звенья — классическое основание для привлечения контролирующих должника лиц к субсидиарной ответственности.
Ликвидация компании не уничтожает следы её операций: банк хранит документы по счетам и после закрытия, и выписку по счетам ликвидированного юрлица суд истребует так же, как по действующему. Отказывать в ходатайстве только потому, что контрагента нет в ЕГРЮЛ, суды не должны.
Возражение, которое снимает половину находок
Самый сильный контраргумент по транзиту — принадлежность получателя к одной группе с должником. Верховный Суд в обзоре за 2024 год указал, что при оспаривании платежей участника группы нужно учитывать совокупность взаимосвязанных финансовых операций всех её членов, а не отдельную расходную операцию.
При оценке внутригрупповых отношений необходимо принимать во внимание в том числе финансовые операции по счетам должника, сальдо внутригрупповых расчетов, а также сложившуюся бизнес-модель отношений в группе.
Обзор судебной практики разрешения споров о несостоятельности (банкротстве) за 2024 год, утв. Президиумом ВС РФ 25.04.2025, п. 9
Прежде чем нести транзитную пару в суд, посчитайте сальдо расчётов с этим контрагентом за весь период. Если встречные поступления сопоставимы с платежами, а группа не выглядит искусственно раздробленной, находка развалится — и лучше это увидеть заранее, чем в заседании.
И обратная сторона: признаком искусственности обзор называет «искусственное перераспределение получаемой из внешних источников выручки на одного члена группы». Это как раз то, что видно в сведённом реестре операций: внешняя выручка заходит на должника, а расходятся деньги внутрь группы без встречного движения.
Частые вопросы
Рабочее окно — от одного до трёх дней. Оно покрывает списание следующим операционным днём и перенос через выходные. Более длинные интервалы тоже встречаются, но с ростом разрыва падает доказательная сила: за неделю через счёт проходят десятки других операций, и связать конкретный приход с конкретным расходом становится нечем.
Нет. Обналичка — только один из финалов цепочки. Деньги через прослойку так же часто уходят на покупку имущества на аффилированное лицо, на погашение чужого кредита, на счёт связанной компании за границей или на выкуп собственного долга с дисконтом. Для управляющего важнее конечная точка, чем форма изъятия.
Да, документы сами по себе не спасают сделку. Пленум ВС РФ прямо указывает, что стороны мнимой сделки могут оформить исполнение для вида. Работают встречные факты: у контрагента нет сотрудников и техники для заявленного объёма работ, нет закупок сырья, нет расходов на исполнение, а полученные деньги ушли дальше на следующий день.
Через ходатайство об истребовании доказательств в рамках дела о банкротстве: банк раскрывает сведения по счетам третьего лица по запросу суда. Ходатайство подкрепите распечаткой спорной операции из выписки должника — суду нужно видеть, откуда взялись реквизиты счёта и почему запрашивается именно этот период. Требование «по всем счетам за три года» без такой привязки обычно отклоняют.
Точное совпадение встречается редко. Прослойка удерживает свой процент, поэтому уходит 92–98 % от пришедшего; иногда, наоборот, к вашей сумме добавляют поступления от других плательщиков, и на выходе получается больше входа. Рабочий диапазон — от 70 до 110 % от поступления за день.
Нет, это внутреннее перемещение, и в реестре такие операции нужно помечать отдельно. Если этого не сделать, они дадут ложные срабатывания и одновременно задвоят обороты. Проверка простая: у обеих строк совпадают ИНН плательщика и получателя — это сам должник. Подробнее о сведении выписок без задвоений — в разборе анализа банковской выписки должника.
Заключение
Поиск транзита сводится к трём действиям. Свести выписки всех счетов в один хронологический реестр — без этого дневные агрегаты не посчитать. Отобрать дни, где приход и расход сопоставимы в окне до трёх дней, и отсеять генподряд, агентские расчёты, возвраты и внутренние переводы. По оставшимся — раскрутить цепочку через истребование выписок и проверить пересечения по людям. На выходе получается несколько десятков операций с полными реквизитами, из которых собирается заявление по ст. 61.2 — и, если цепочка длинная, требование к тому, у кого деньги действительно осели.