Мораторные проценты — компенсация, которая заменяет кредитору договорные пени и штрафы с момента введения процедуры банкротства: они начисляются на основной долг по ключевой ставке ЦБ на дату введения процедуры и выплачиваются после расчётов по реестру. Разберём, с какой даты считать в каждой процедуре, что входит в базу расчёта и почему до этих выплат доходит меньшинство дел — но там, где доходит, цена ошибки измеряется миллионами.
Откуда взялись мораторные проценты
Введение первой процедуры банкротства включает мораторий: по обязательствам, возникшим до этой даты, перестают начисляться неустойки, пени, штрафы и другие финансовые санкции. Логика понятна — пока имущество должника делят между всеми, наращивать долг санкциями бессмысленно: платить по ним будут те же кредиторы, только в меньшей доле.
Но у моратория есть обратная сторона. Процедура тянется год, два, иногда пять лет. Всё это время деньги кредитора работают в конкурсной массе, а сам он не получает за них ничего. Плюс кредиторы оказываются в неравном положении: у одного в договоре 0,1% в день, у другого — вообще ни слова про неустойку, и после «заморозки» разница между ними исчезает произвольным образом.
Законодатель закрыл обе проблемы одним механизмом. Взамен отключённых договорных санкций на требование кредитора начисляются проценты по единой ставке — одинаковой для всех и привязанной к ставке ЦБ. Их и называют мораторными: они идут за время моратория. По правовой природе это плата за пользование деньгами кредитора в процедуре; мерой ответственности она не считается — поэтому снизить мораторные проценты по правилам ст. 333 ГК РФ, как несоразмерную неустойку, нельзя.
Общие разъяснения о начислении и уплате таких процентов даны в постановлении Пленума ВАС РФ от 06.12.2013 № 88 «О начислении и уплате процентов по требованиям кредиторов при банкротстве» — на него до сих пор опираются суды и управляющие.
С какого момента начисляются в каждой процедуре
Своя норма и своя стартовая дата есть у каждой процедуры. Сводка:
| Процедура | Норма 127-ФЗ | С какой даты идут проценты | Ставка берётся на дату |
|---|---|---|---|
| Наблюдение | п. 4 ст. 63 | с даты введения наблюдения | введения наблюдения |
| Финансовое оздоровление | п. 2 ст. 81 | с даты введения процедуры | введения финансового оздоровления |
| Внешнее управление | п. 2 ст. 95 | с даты введения моратория | введения внешнего управления |
| Конкурсное производство | п. 2.1 ст. 126 | с даты открытия конкурсного производства | открытия конкурсного производства |
| Реструктуризация долгов гражданина | ст. 213.19 | с даты утверждения плана | утверждения плана реструктуризации |
Отсюда первое практическое следствие: одно дело почти всегда даёт несколько отрезков расчёта. Классическая цепочка «наблюдение → конкурсное производство» означает два периода с разными ставками. За месяцы наблюдения проценты идут по ставке, зафиксированной на дату его введения; со дня открытия конкурсного производства ставка перезаписывается на новую — ту, что действовала в этот день. Складывать нужно оба куска, границей служит дата резолютивной части судебного акта — дата изготовления полного текста здесь роли не играет.
Начисление по каждому требованию прекращается в момент, когда это требование погашено. Погашено частично — с даты платежа проценты идут уже на уменьшенный остаток. Отдельная тонкость внешнего управления: п. 2 ст. 95 разрешает управляющему и конкурсному кредитору договориться о меньшем размере процентов или о более коротком сроке их начисления. В конкурсном производстве такой опции нет.
По какой ставке считать
Текст закона говорит о ставке рефинансирования. С 2016 года самостоятельного значения у неё не осталось: Банк России приравнял ставку рефинансирования к ключевой, поэтому на практике в расчёт берут ключевую ставку ЦБ. Актуальные и исторические значения публикует Банк России; в расчёт идёт то значение, которое действовало в день введения вашей процедуры. Сегодняшняя ставка к делу отношения не имеет.
Ставка фиксируется на эту дату и дальше не пересматривается. ЦБ поднял ключевую через три месяца после открытия конкурсного производства, потом трижды опустил — на расчёт мораторных процентов это никак не влияет. Этим они и удобны в работе: одна ставка на всю процедуру, никакой разбивки по периодам её изменения, как в расчётах по ст. 395 ГК РФ.
Формула простая: сумма основного долга × ставка в процентах годовых × число дней / 365. Подставьте свои значения:
Калькулятор мораторных процентов
Ставку подставляйте ту, что ЦБ установил на дату введения процедуры, — её значение смотрите в разделе ключевой ставки на cbr.ru. Калькулятор считает один отрезок по одной ставке и по формуле 365 дней в году. Если процедура сменилась или требование гасили частями, посчитайте каждый отрезок отдельно и сложите результаты: своя ставка и свой остаток долга на каждом.
На какую сумму начисляются
База — основной долг, а не вся сумма, которая стоит в определении о включении в реестр. Неустойки, пени, штрафы, проценты за пользование чужими деньгами, начисленные до банкротства, убытки в форме упущенной выгоды из базы выпадают: закон не позволяет начислять проценты на санкции.
Как это выглядит в цифрах. Суд включил требование поставщика на 12 400 000 ₽: 9 800 000 ₽ — задолженность по договору поставки, 2 600 000 ₽ — договорная неустойка. Мораторные проценты пойдут только на 9 800 000 ₽. Через полгода конкурсный управляющий погасил 3 000 000 ₽ основного долга — со следующего дня база опускается до 6 800 000 ₽. Пропустите этот платёж в расчёте — завысите проценты и получите возражения от других кредиторов, которым не хватит денег на их долю.
Проценты по кредитному договору, начисленные до введения процедуры, для целей расчёта тоже считаются основным долгом — в той части, в которой это плата за пользование кредитом. Санкционная часть, вроде повышенных процентов за просрочку, из базы уходит. Разделять такие суммы приходится вручную, по расчёту, приложенному к требованию кредитора: в определении суда они часто сидят одной строкой.
Текущие платежи мораторием не затронуты. По обязательствам, возникшим после принятия заявления о банкротстве, неустойка и проценты идут в обычном договорном режиме, и мораторные проценты на них не начисляются.
Погашения по реестру видны в выписке по расчётному счёту должника
Финспектр собирает операции всех счетов в один реестр — с датами, суммами и назначениями платежей. Видно, кому и когда уходили деньги в процедуре, и с какого дня база для процентов стала меньше.
Собрать реестр операцийКогда и в какой очерёдности выплачиваются
Мораторные проценты не заявляются как отдельное требование и в реестр не включаются — управляющий начисляет их сам и учитывает в реестре отдельно от основной суммы. Спорить о них в общем порядке установления требований не нужно; разногласия по расчёту разрешает суд в рамках дела о банкротстве.
Место в очереди у них своё. Сначала гасится основной долг всех кредиторов третьей очереди, включённых в реестр. Только после этого — мораторные проценты. И лишь затем наступает черёд «зареестровых» сумм: неустоек, штрафов, иных финансовых санкций и упущенной выгоды, которые по п. 3 ст. 137 удовлетворяются после погашения основной задолженности и причитающихся процентов.
Отсюда трезвый вывод: в большинстве банкротств до мораторных процентов дело не доходит физически — конкурсной массы не хватает даже на часть основного долга третьей очереди. Считать их приходится в делах с реальным имуществом: продали производственную базу, взыскали дебиторку, выиграли крупный спор об оспаривании сделки — и вдруг остатка хватает на полный реестр. Тогда расчёт процентов становится самым спорным местом в отчёте управляющего, потому что от него зависит распределение остатка между кредиторами.
Второй сценарий — прекращение производства по делу. Погашение требований учредителем или третьим лицом, мировое соглашение, восстановление платёжеспособности: во всех этих случаях кредитор получает и основной долг, и мораторные проценты за время процедуры, а претендовать на договорные пени за тот же период уже не может.
Мораторные проценты, ст. 395 ГК и договорная неустойка
Три механизма легко путают, потому что все три считаются в процентах от долга и все три компенсируют кредитору время. Отличаются они основанием, ставкой и судьбой в деле о банкротстве.
| Параметр | Мораторные проценты | Проценты по ст. 395 ГК РФ | Договорная неустойка |
|---|---|---|---|
| Основание | п. 4 ст. 63, п. 2 ст. 95, п. 2.1 ст. 126 127-ФЗ | ст. 395 ГК РФ | условие договора |
| Период начисления | с даты введения процедуры до погашения требования | за время просрочки до введения процедуры | за время просрочки до введения процедуры |
| Ставка | ключевая ЦБ на дату введения, зафиксирована | ключевая ЦБ, меняется по периодам | из договора, часто 0,1% в день |
| База | основной долг без санкций | сумма денежного обязательства | по условиям договора |
| Снижение судом по ст. 333 ГК | нет | нет | да, при явной несоразмерности |
| Включение в реестр | не включаются, учитываются отдельно | включаются, сумма фиксируется на дату заявления о банкротстве | включается в состав финансовых санкций |
| Очерёдность выплаты | после основного долга реестра, до «зареестровых» | как основной долг, если это плата за пользование; как санкция — за реестр | после реестра и мораторных процентов |
Практический смысл таблицы — в границе по дате. Всё, что накапало до введения процедуры, кредитор считает по своим правилам и заявляет в реестр; всё, что после, превращается в мораторные проценты по единой ставке. Спор обычно идёт как раз о границе: сумма процентов по ст. 395 ГК, взысканных судебным актом «по дату фактического исполнения», для целей реестра фиксируется на дату подачи заявления о банкротстве, дальше работает мораторий.
Где взять базу для расчёта: реестр требований и выписки
Расчёт мораторных процентов держится на трёх наборах данных, и только первый лежит в готовом виде.
- Реестр требований кредиторов — суммы по каждому кредитору с разбивкой на основной долг и финансовые санкции, реквизиты определений суда и даты их вынесения.
- Даты процедур — введение наблюдения, открытие конкурсного производства, утверждение плана реструктуризации. К каждой дате привязана своя ставка ЦБ.
- Фактические расчёты с кредиторами — каждое погашение уменьшает базу с даты платежа. Источник здесь один: выписка по расчётному счёту должника.
Третий пункт и создаёт основную работу. В крупном деле выплаты кредиторам растянуты на десятки платёжных поручений, между ними идут текущие платежи, расходы на процедуру, возвраты, зарплата, налоги. Нужно вытащить из общего потока именно погашения реестровых требований, разложить их по кредиторам и по датам — и уже на этой хронологии строить расчёт по отрезкам.
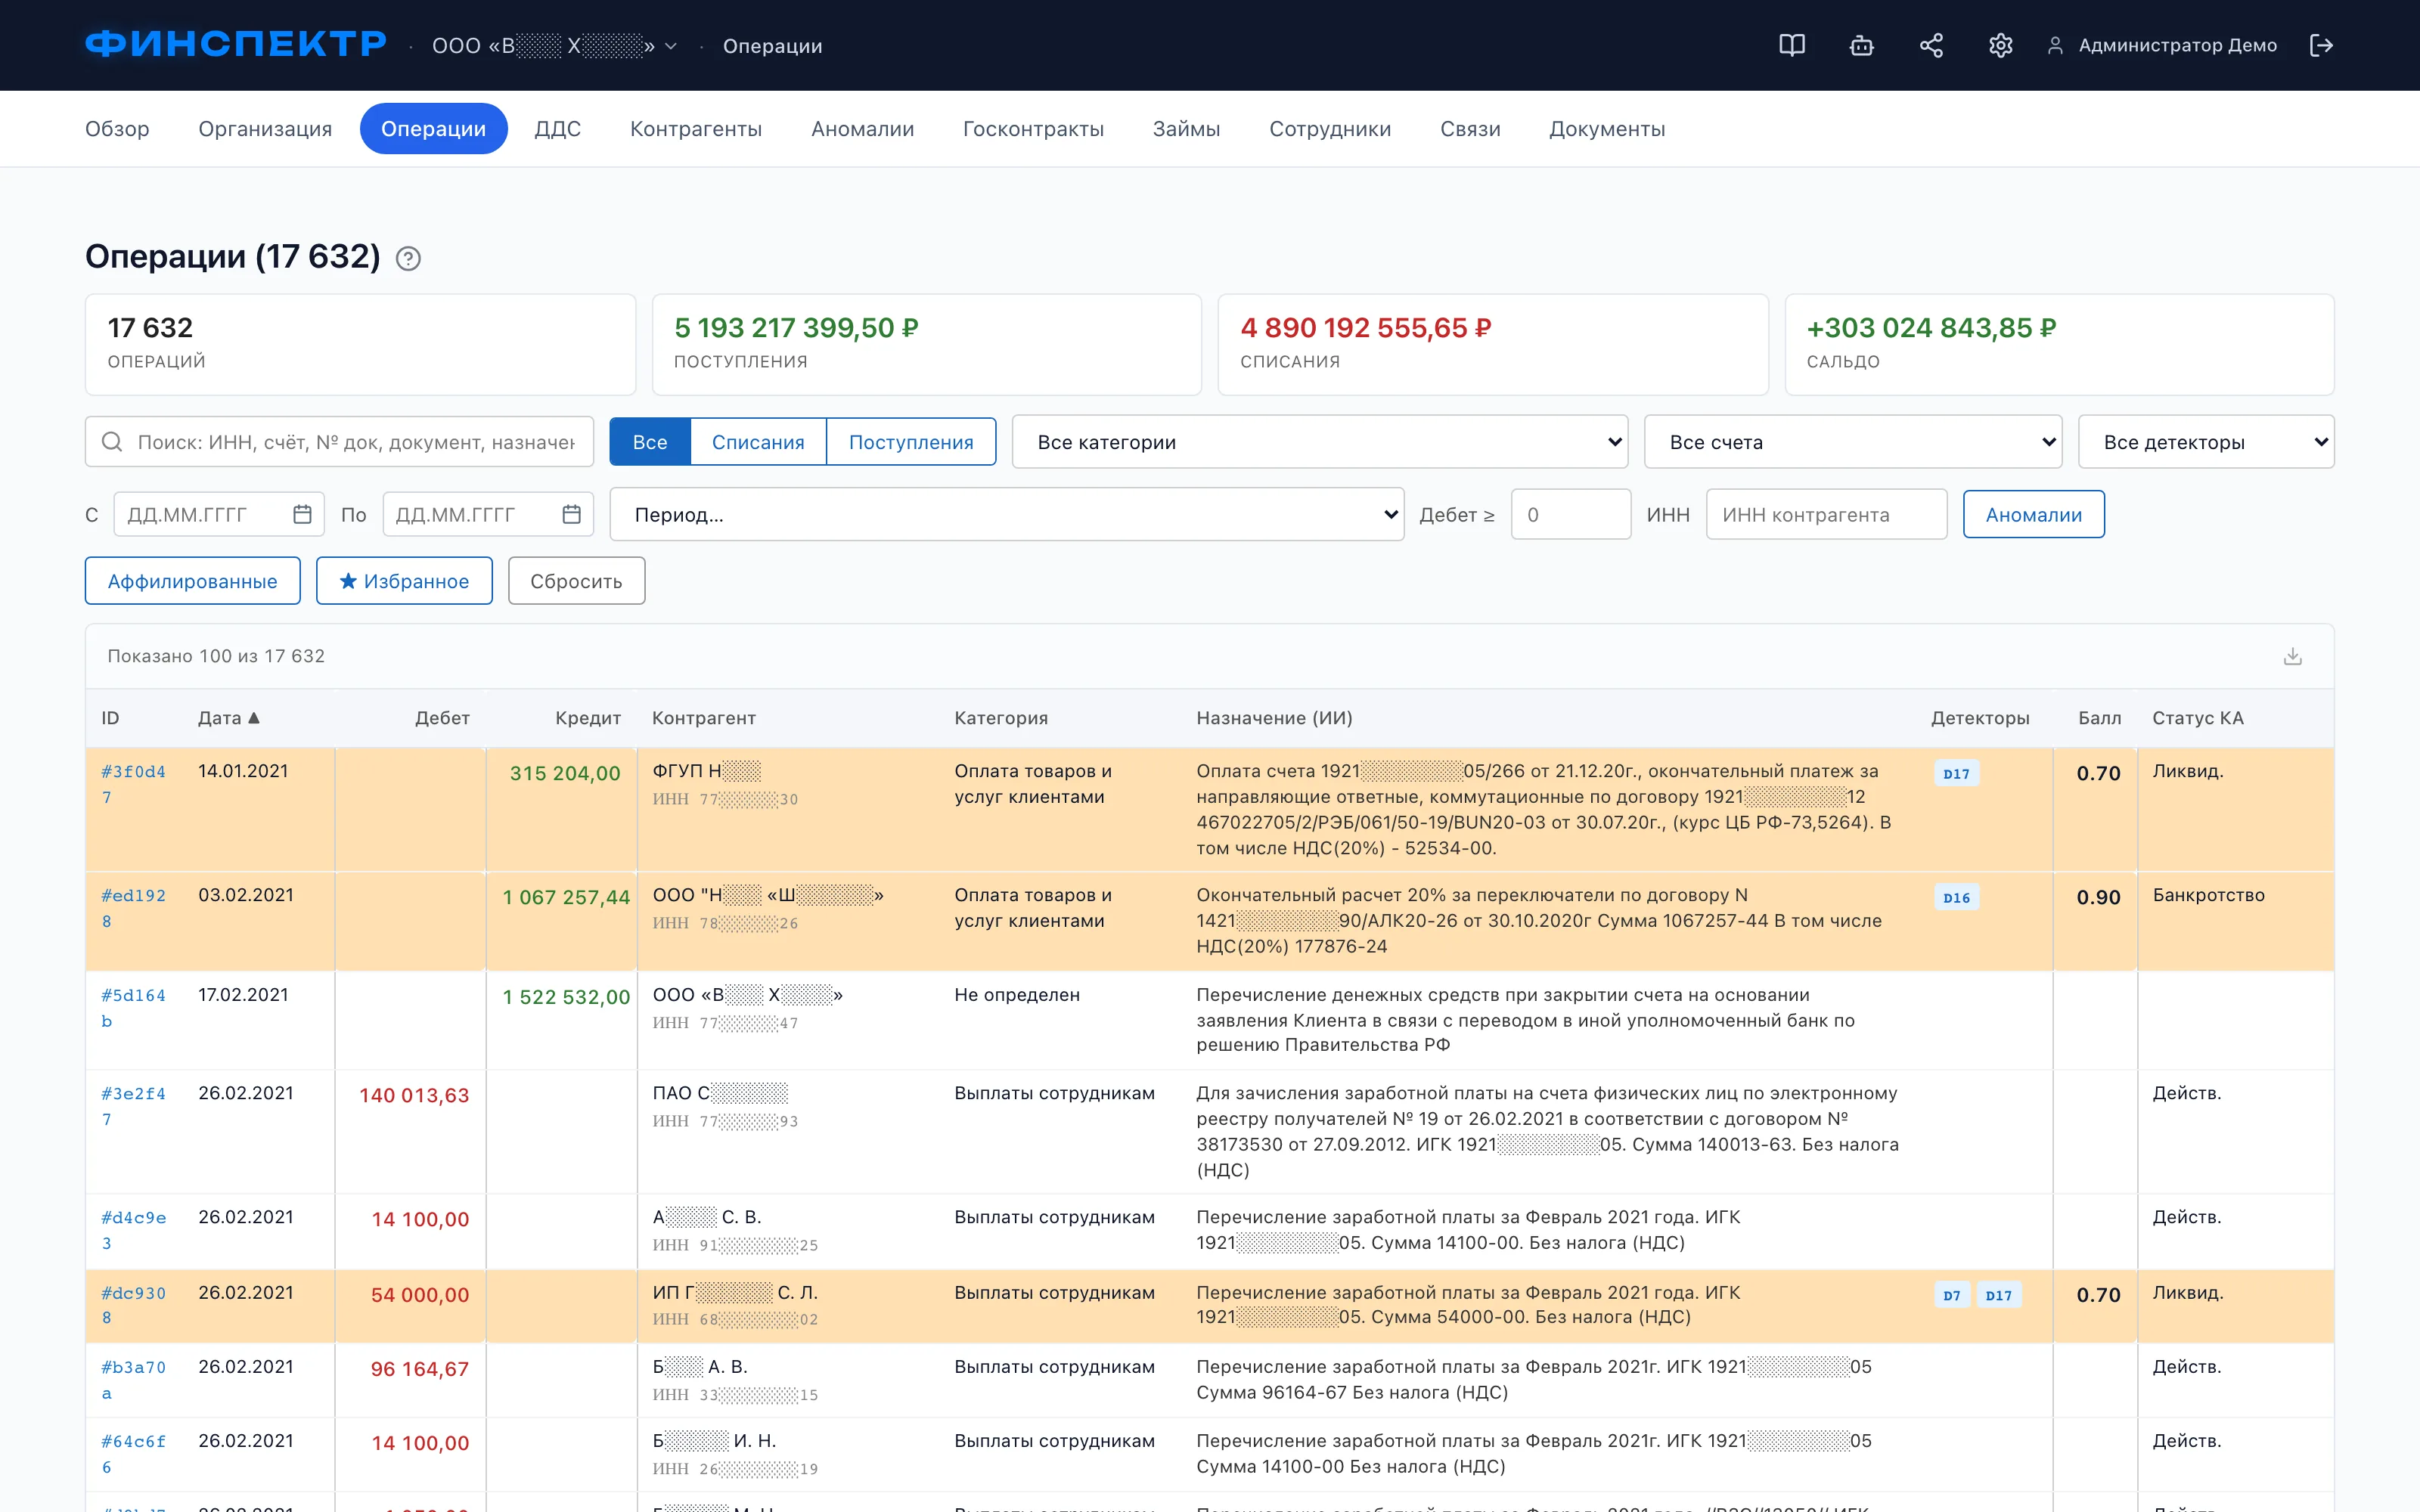
Тот же реестр операций закрывает и смежную задачу. Пока вы поднимаете платежи по счетам за период до банкротства, попутно видны кандидаты на оспаривание — платежи дружественным кредиторам, транзит, займы без возврата. Как читать выписку под эту задачу, разобрано в материале про анализ банковской выписки должника, а механика периодов и оснований — в статье про оспаривание сделок должника. Взысканное по таким спорам как раз и наполняет массу до уровня, на котором мораторные проценты перестают быть теорией.
Хронология расчётов с кредиторами — за минуты вместо дней
Загрузите выписки по счетам должника: Финспектр примет сканы, PDF, Excel и выгрузки 1С, сведёт операции в единый реестр со сходимостью с банковскими итогами до рубля и даст фильтры по контрагенту, периоду и назначению платежа.
Проверить на своём делеНачисляются ли на субординированные требования
Вопрос долго оставался спорным: если требование контролирующего или аффилированного лица понижено в очерёдности и удовлетворяется перед самой ликвидационной квотой, положены ли на него мораторные проценты. В декабре 2025 года Пленум Верховного Суда ответил утвердительно.
На требования о возврате компенсационного финансирования, включенные в реестр, за период проведения процедур банкротства подлежат начислению мораторные проценты в соответствии с пунктом 4 статьи 63, пунктом 2 статьи 81, пунктом 2 статьи 95 и пунктом 2.1 статьи 126 Закона о банкротстве.
Постановление Пленума ВС РФ от 23.12.2025 № 41 «Об установлении в процедурах банкротства требований контролирующих должника лиц и аффилированных лиц должника», п. 33
Практическое следствие для расчёта: субординация меняет очередь удовлетворения, но не природу требования. Проценты начисляются по тем же правилам и по той же ставке, что и по требованиям третьей очереди, — просто выплачиваются они позже и чаще всего не выплачиваются вовсе, потому что до этой очереди масса доходит редко.
Отдельная деталь для процедур с расчётами: при прекращении дела о банкротстве в связи с погашением требований гасить мораторные проценты и текущие платежи не требуется (п. 34 того же постановления).
Частые вопросы
Нет. Управляющий начисляет их сам и учитывает в реестре отдельной позицией к каждому требованию. Отдельное заявление и определение суда об их установлении не нужны. Если кредитор не согласен с расчётом, он заявляет разногласия в рамках дела о банкротстве.
Нет. База — только основной долг. Финансовые санкции, начисленные до банкротства, из расчёта исключаются, как и убытки в форме упущенной выгоды. Если в определении суда сумма стоит одной строкой, разбивку берут из расчёта кредитора, приложенного к требованию.
Считать двумя отрезками. За период наблюдения — по ставке ЦБ на дату его введения, с даты открытия конкурсного производства — по ставке, действовавшей в этот день. Результаты складываются. Так же дробится расчёт при каждом частичном погашении требования.
Нет. Ст. 333 ГК позволяет снижать несоразмерную неустойку, то есть меру ответственности. Мораторные проценты — плата за пользование деньгами кредитора в процедуре, их размер задан законом через ставку ЦБ, и уменьшить его по мотиву несоразмерности нельзя.
В процедуре реструктуризации долгов — да: ст. 213.19 прямо предусматривает начисление процентов на сумму требований кредитора по ставке ЦБ на дату утверждения плана. Для процедуры реализации имущества суды применяют общие правила о последствиях введения процедуры банкротства, поэтому расчёт стоит готовить заранее.
До дня погашения требования. При частичном погашении начисление на погашенную часть прекращается, а на остаток продолжается. Если производство по делу прекращено — например, после погашения требований третьим лицом или утверждения мирового соглашения, — проценты считают по дату расчётов с кредитором.
Заключение
Механика мораторных процентов укладывается в четыре вопроса: с какой даты (введение процедуры), по какой ставке (ключевая ЦБ на эту дату, зафиксирована), на какую сумму (основной долг без санкций) и когда платить (после погашения реестра, до «зареестровых» требований). Формула здесь арифметическая; вся сложность сидит в исходных данных: отрезки процедур, частичные погашения, разделение долга и санкций внутри одного определения суда. Чем точнее восстановлена хронология платежей по счетам должника, тем меньше поводов для разногласий по итоговому расчёту.